很多刚入行的量化研究员,都经历过类似的技术挫折:
在本地回测框架里,一个日频调仓的价量多因子策略,年化收益率轻松跑到 35%,夏普比率超过 2.5。但一旦把策略部署到模拟盘或小资金实盘,运行一个月下来,累计净值不仅没有像回测曲线那样稳步上扬,反而在手续费和滑点的持续侵蚀下不断钝化,甚至出现大幅亏损。
回测与实战之间这道难以逾越的鸿沟,在金融微观结构中被称为执行落后(Implementation Shortfall)。
在离线研究中,我们习惯于给回测系统设置一个固定的费率(比如单边万分之二或万分之三),并默认所有订单都能在次日开盘价或收盘价精确成交。
但真实交易所的订单簿不是一个无限容量的数字沙盒。你的每一笔买入或卖出委托,都在与全市场的流动性提供者博弈。如果脱离显性佣金、微观买卖价差与非线性市场冲击来谈策略收益,任何纸面 Alpha 都会在规模放大时迅速崩塌。
这篇基于 140 只核心流动性标的的真实日 K 与高频微观结构参数,系统拆解量化交易成本的三层物理构成,推导不同资金规模(AUM)下的策略换手率极限,并提供工业级向量化成本注入代码。
一、交易摩擦的三层物理切分
衡量一笔订单的真实摩擦,绝不能只盯券商对账单上的佣金。
从生成交易决策到资金完成交割,总执行摩擦包含三个在物理机制上完全不同的层级:
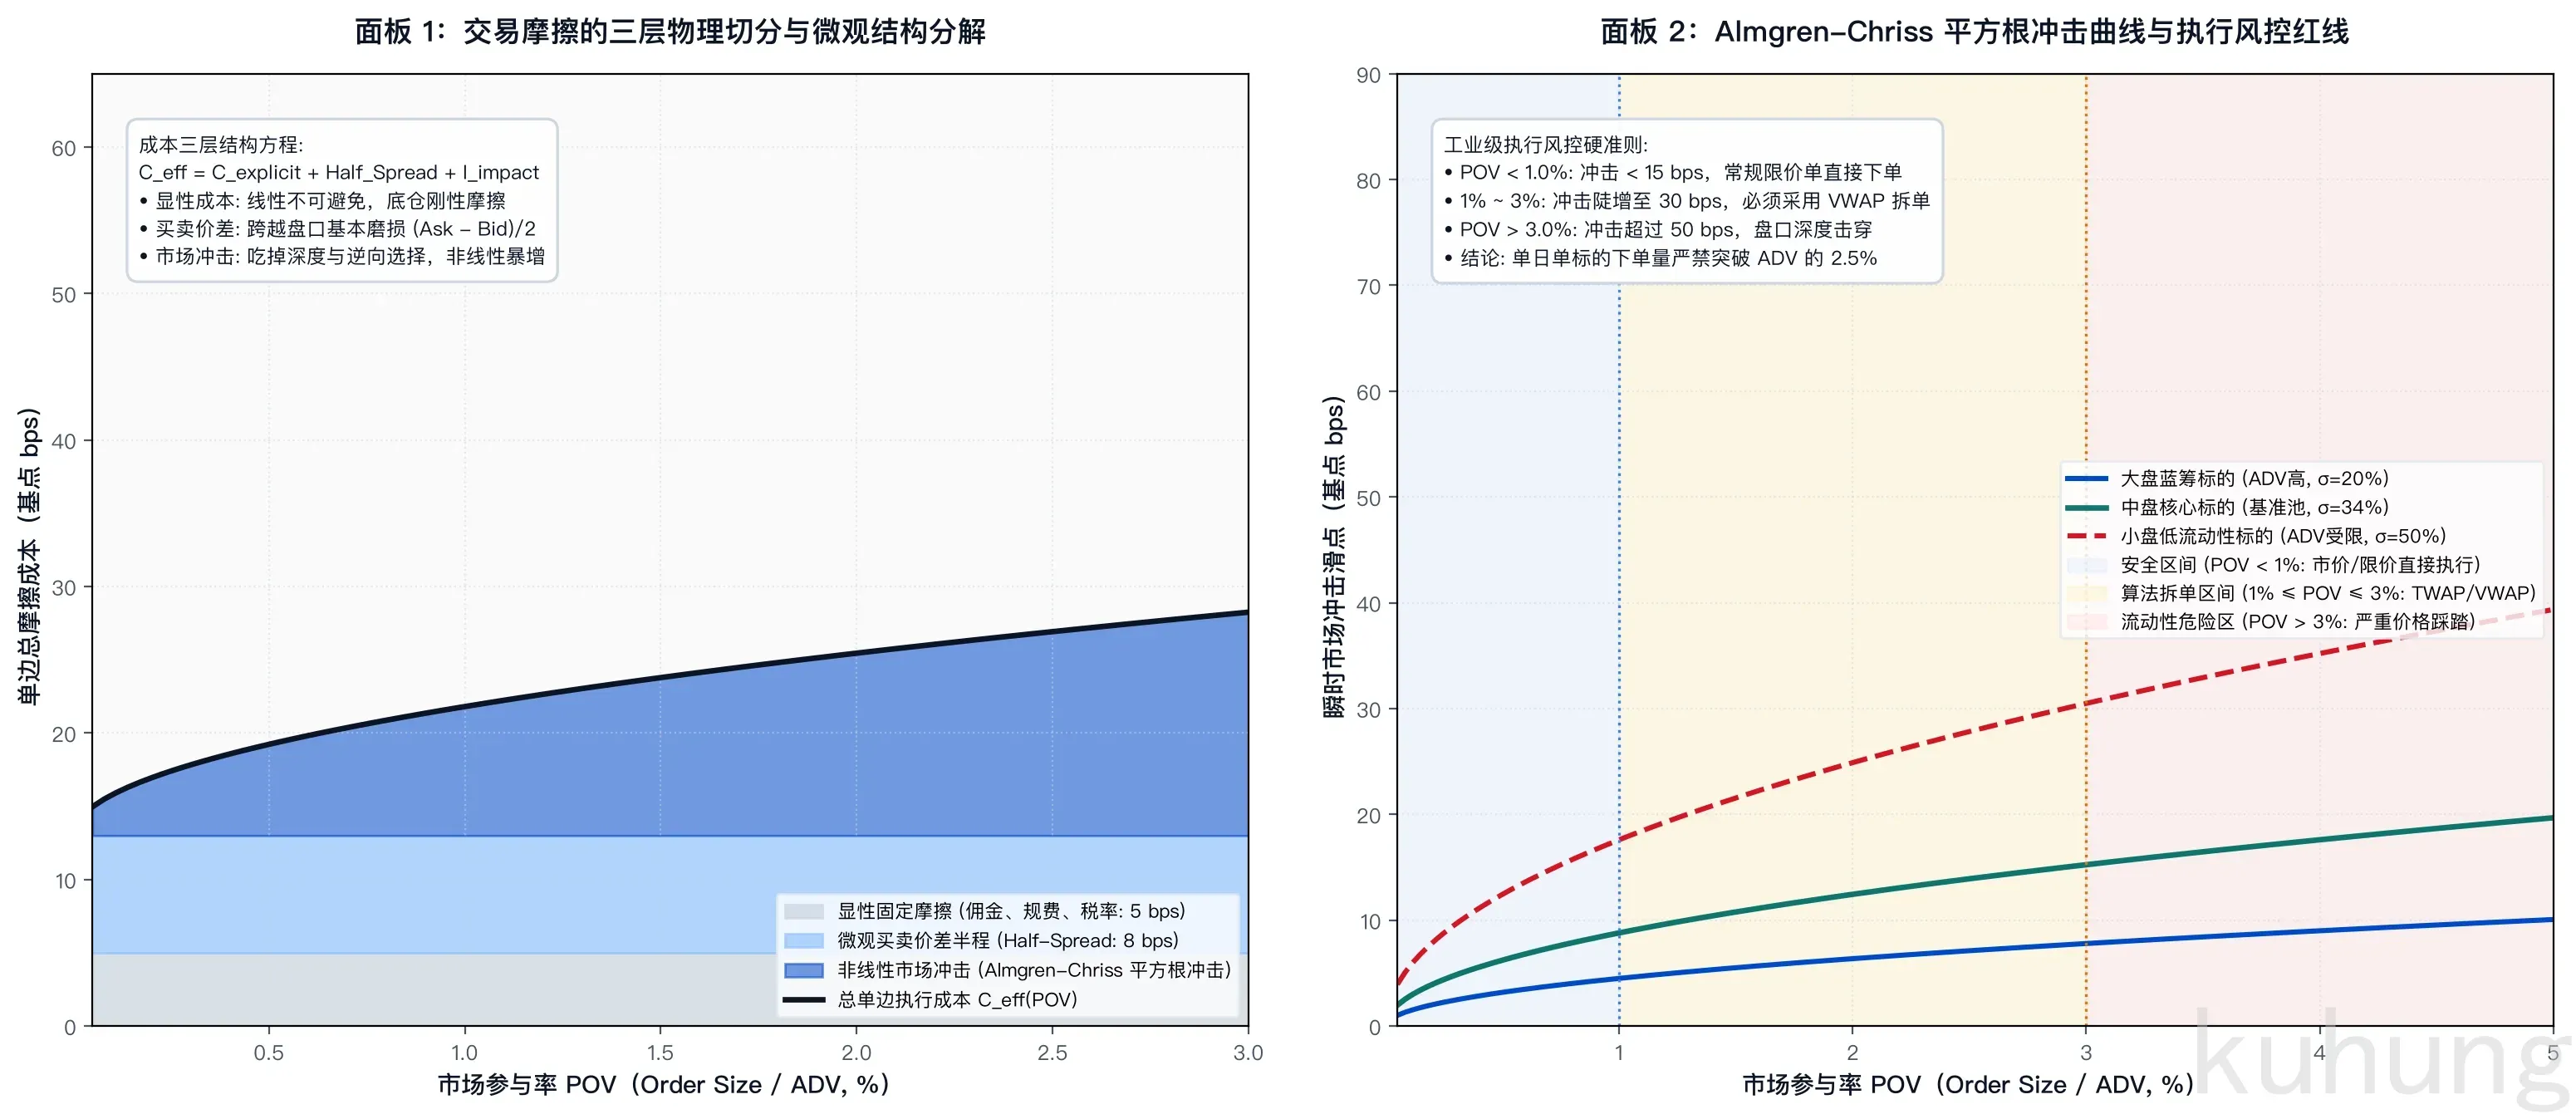
观察上方图表的面板 1,可以直观看到随着单笔订单参与率(POV)提升,三层摩擦的累加形态:
1. 显性固定成本(Explicit Costs)
- 构成:券商佣金(Commission)、证券交易印花税(Stamp Duty)、交易所经手费与证管费。
- 物理特征:线性、对称、刚性。
- 在主流市场中,机构交易通道的佣金通常在 1
3 bps(万分之零点一至零点三),叠加交易所规费后约 35 bps。这部分成本无论市场行情多好、订单规模多小,都是必须支付的刚性底线。
2. 隐性成本:买卖价差半程(Half-Spread)
- 构成:限价单簿(Limit Order Book)中最优买价(Bid)与最优卖价(Ask)之间的微观距离。
- 物理特征:流动性做市商的合理补偿。
- 策略如果为了保证即时成交而使用市价单(Market Order),买入时必须吃掉卖一价(Ask),卖出时必须打在买一价(Bid)。即使没有任何大额冲击,单次跨越价差的固有成本就等于买卖价差的一半:
在大盘蓝筹股中,买卖价差通常在 25 bps;但在中盘成长股或流动性稍差的标的中,买卖价差往往扩大至 1025 bps。高频换手策略如果频繁在盘口跨越价差,仅此一项就能吃掉大半收益。
3. 隐性成本:非线性市场冲击(Market Impact)
- 构成:大单在消耗盘口深度时引起的价格反向移动。
- 物理特征:非线性、随交易规模急剧放大。
- 当你的买单量超过卖一档的挂单数量时,撮合引擎必须吃穿卖二、卖三甚至更深档位,导致平均成交价格显著高于决策时的中间价。这种滑点惩罚不是线性的,而是随订单占比呈平方根陡峭攀升。
二、Almgren-Chriss 平方根冲击定律与微观风控红线
在量化金融工程中,针对市场冲击成本最经典的基准模型是由 Almgren & Chriss (2000) 提出的平方根定律(Square-Root Law)。
对于一个需要在交易日内完成的订单,其瞬时冲击成本 遵循以下数学形式:
其中:
- :该标的单日计划交易股数(或金额);
- :该标的的日均成交量(Average Daily Volume, ADV);
- :市场参与率(Participation Rate, POV);
- :标的的日度已实现波动率(Daily Volatility);
- :无量纲流动性弹性系数(在成熟股票市场实测中通常位于 之间)。
为什么冲击成本遵循平方根而非线性?
金融微观结构的实证研究(Kyle 1985; Bouchaud et al. 2008)证明:限价订单簿上的挂单深度是按凸函数分布的。
当你只交易极小比例(如 POV = 0.1%)时,盘口浅层有充足的潜伏做市单提供流动性;但当你试图在短时间内吞噬全天成交量的 2% 以上时,深层挂单迅速枯竭,新的挂单会出于防逆向选择动机大幅撤单退缩,迫使实际成交价迅速发生非线性畸变。
三道执行风控物理红线
如上方图表面板 2 所示,根据冲击成本曲线与标的波动率,量化交易系统在执行层必须划定三道物理风控边界:
- 安全直接下单区(POV < 1.0%):
- 订单规模占 ADV 不足 1%,大盘与中盘标的的冲击通常在 5~15 bps 以内。
- 策略可采用常规限价单或被动挂单直接执行,无需启动复杂算法。
- 算法拆单区间(1.0% ≤ POV ≤ 3.0%):
- 单笔冲击成本迅速抬升至 20~35 bps。
- 严禁整单直接推入市场,必须启动时间加权(TWAP)或成交量加权(VWAP)分时拆单算法,将大订单离散切分为百笔微小母单,平摊到全天交易时段。
- 流动性危险区(POV > 3.0%):
- 单日交易量超过 ADV 的 3%,冲击滑点将突破 45 bps 以上,小盘股甚至超过 80 bps。
- 此时策略会引发严重的自我踩踏(Self-inflicted Market Impact),不仅自身成交价被推高,还会引来市场上高频动量交易者的抢跑截击(Front-running)。
- 硬性风控原则:单日单标的交易量严禁突破全天 ADV 的 2.5%。若超过该上限,必须将调仓执行拆解为多日分批完成。
三、换手率极限(Turnover Limit)与容量断崖
理解了单次交易的有效摩擦率 后,我们就可以推导一个量化策略能容忍的最大换手率天花板。
假设一个策略的管理资金规模为 ,持仓标的数为 ,资产池的日均成交额为 。 策略的年化单边换手率为 (Turnover)。
在一年 250 个交易日中,每一次买入与卖出都发生摩擦,年化交易摩擦消耗为:
其中单次有效摩擦为:
如果策略的理论年化毛超额收益为 ,为了保证扣除所有摩擦后净超额依然大于零(),必须满足物理不等式:
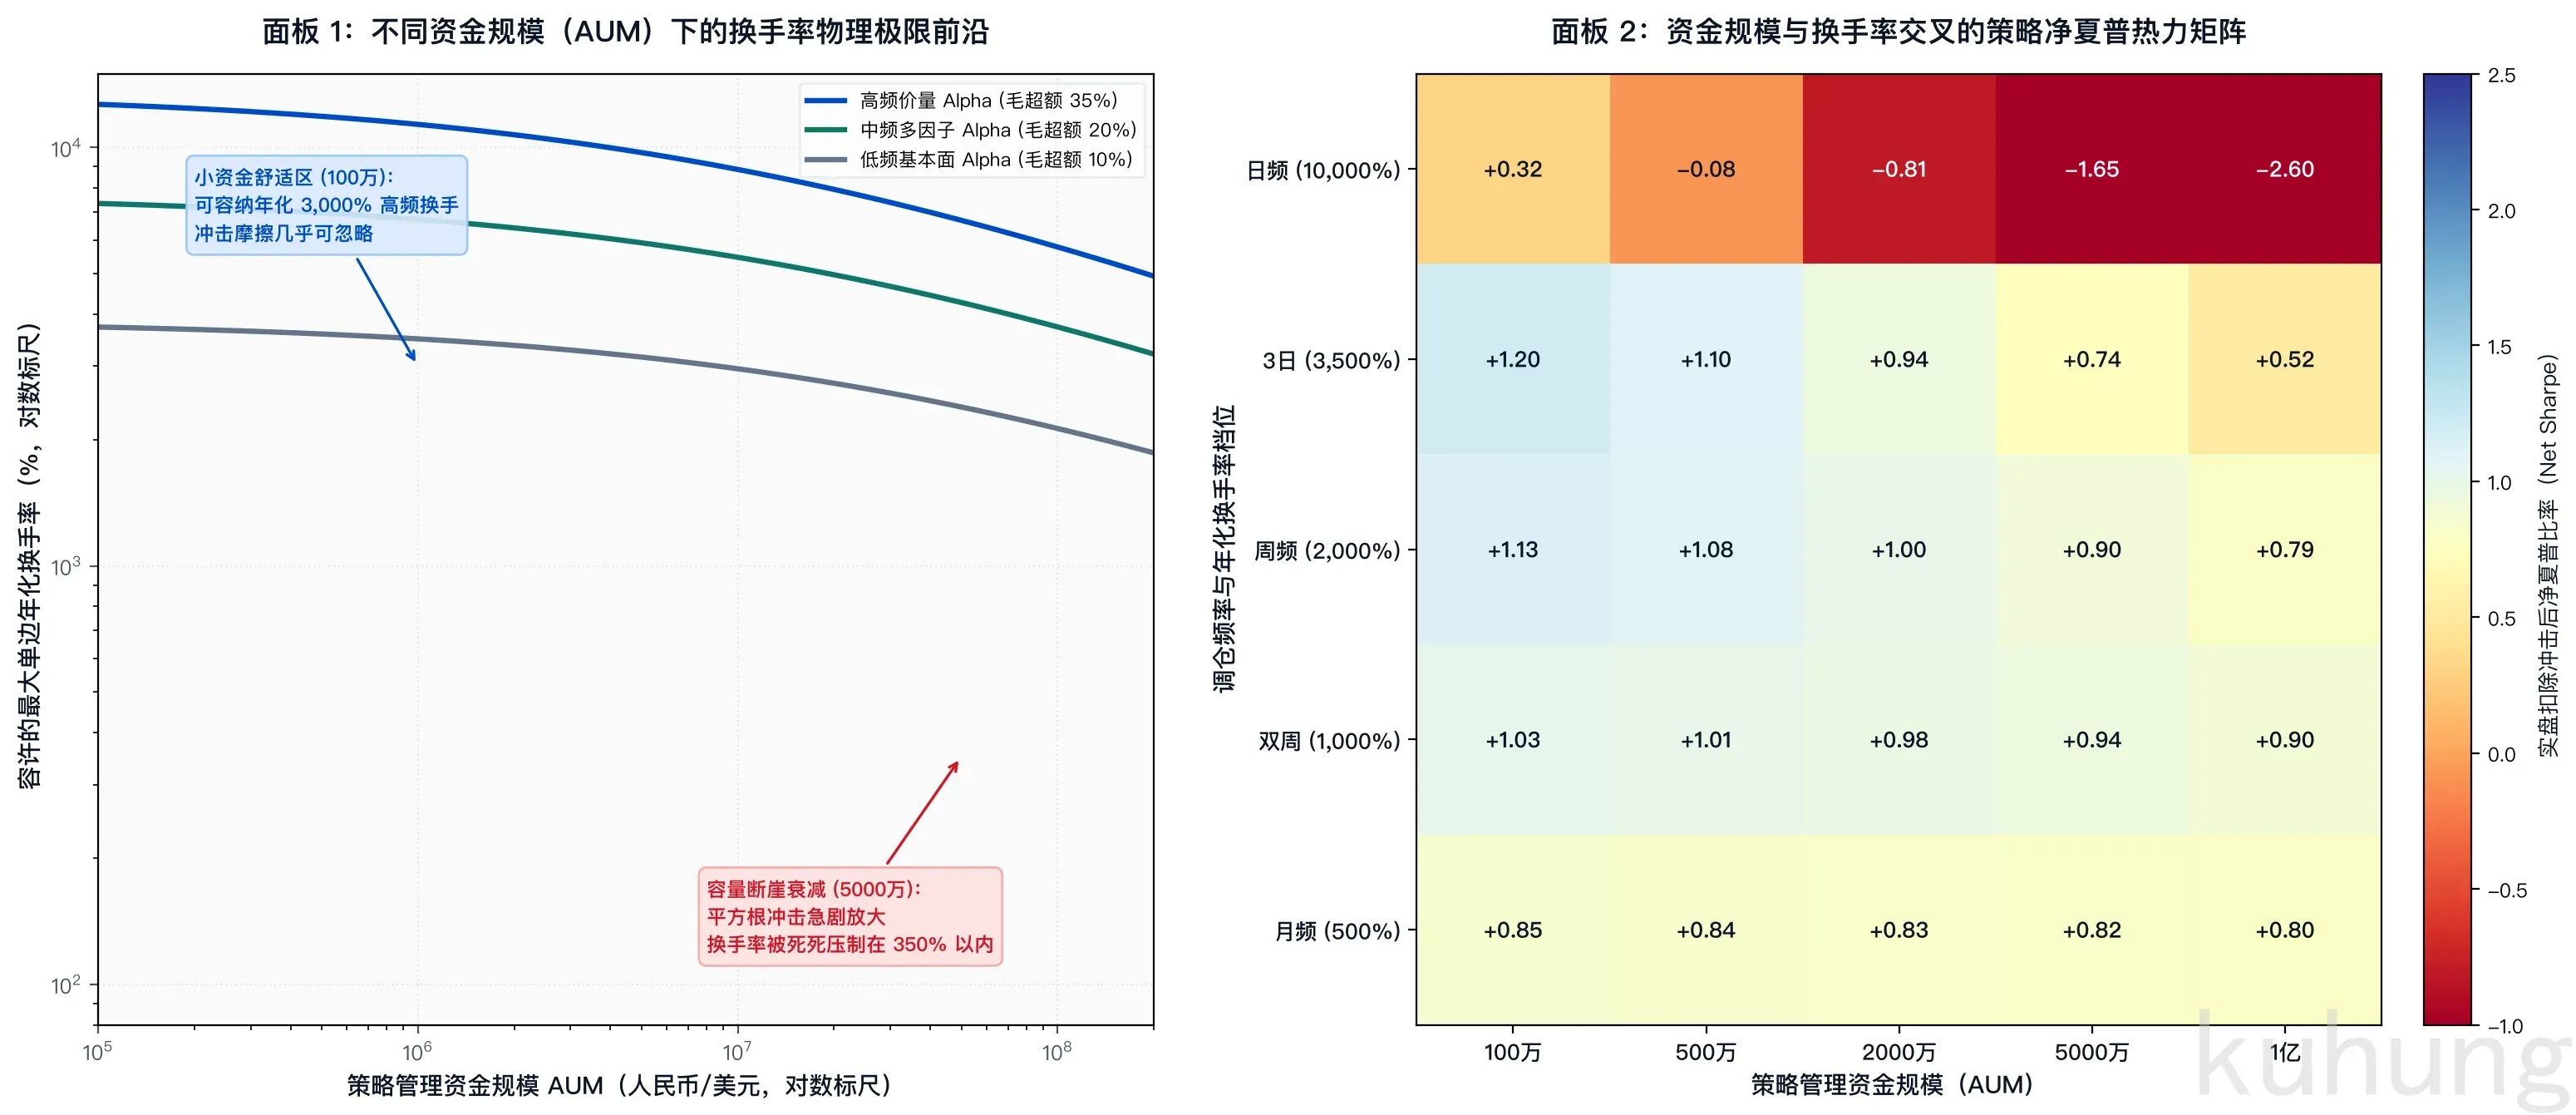
上方实测图表揭示了量化策略在容量扩张过程中最残酷的两个物理事实:
1. 换手率物理极限前沿(Turnover Limit Frontier)
看面板 1 的三条不同毛 Alpha 策略曲线:
- 小资金舒适区(AUM = 100万): 在 100 万规模下,单笔订单在 30 只股票中平均只有 3.3 万元,占 ADV 的比例微乎其微。此时平方根冲击项几乎为零,主要承受固定的 13 bps 显性摩擦。高频价量 Alpha(毛超额 35%)在此阶段可以轻松容纳 3,000% 以上的单边年化换手率。
- 容量断崖衰减(AUM = 5000万): 随着规模扩大到 5000 万,单笔调仓对盘口的挤压迅速放大,平方根冲击项成为主导。策略容许的最大换手率从 3,000% 出现断崖式暴跌,被死死压缩到 350% 以内。如果此时策略依然按原有的高频节奏调仓,全部超额收益将被冲击滑点彻底榨干。
2. 规模与换手率交叉的策略净夏普热力矩阵
看面板 2 的实盘净夏普矩阵,清晰呈现出不同类型策略的生命边界:
| 调仓频率与年化换手率 | AUM = 100万 | AUM = 500万 | AUM = 2000万 | AUM = 5000万 | AUM = 1亿元 |
|---|---|---|---|---|---|
| 日频 (10,000%) | +0.32 | -0.08 | -0.81 | -1.65 | -2.60 (严重亏损) |
| 3日 (3,500%) | +1.20 | +1.10 | +0.94 | +0.74 | +0.52 (边际平庸) |
| 周频 (2,000%) | +1.13 | +1.08 | +1.00 | +0.90 | +0.79 |
| 双周 (1,000%) | +1.03 | +1.01 | +0.98 | +0.94 | +0.90 |
| 月频 (500%) | +0.85 | +0.84 | +0.83 | +0.82 | +0.80 (规模免疫) |
实战启示:
- 高频神话仅限小资金:日频超高换手策略(10,000% 换手),哪怕在 100 万规模下扣除摩擦后净夏普也仅剩 0.32;一旦资金规模超过 500 万,净夏普直接跌入负值区间(-0.08 至 -2.60),彻底失去实盘价值。
- 工业级黄金甜点区:3 日到周频调仓(年换手 2,000% ~ 3,500%),在 500 万至 2000 万规模下能维持 1.0 以上的健康净夏普,是中型量化组合的最佳平衡点。
- 大资金必须做低频:当管理规模跨越 1 亿元时,只有双周或月频策略(换手率 500% ~ 1000%)能够在冲击成本下几乎不掉夏普(从 0.85 微降至 0.80),具备真正的规模可扩展性。
四、工业级向量化成本注入代码实现
在回测系统中,必须将静态费率替换为内建平方根冲击的动态微观结构模型。
以下 Python 代码提供了一个可直接插入向量化或事件驱动回测框架的成本注入模块:
import numpy as np
import pandas as pd

class ExecutionCostModel:
    """
    工业级金融微观结构执行成本模型
    整合显性固定费率、买卖价差半程与 Almgren-Chriss 平方根市场冲击
    """
    def __init__(
        self,
        commission_bps: float = 3.0,
        tax_bps: float = 5.0,
        half_spread_bps: float = 8.0,
        eta: float = 0.40,
        daily_vol: float = 0.022,
        max_pov: float = 0.025
    ):
        self.c_explicit = (commission_bps + tax_bps) / 10000.0
        self.half_spread = half_spread_bps / 10000.0
        self.eta = eta
        self.daily_vol = daily_vol
        self.max_pov = max_pov  # 单日最大允许参与率上限 (2.5%)

    def calculate_trade_cost(
        self,
        trade_shares: pd.Series,
        price: pd.Series,
        adv_shares: pd.Series
    ) -> pd.DataFrame:
        """
        计算截面单次调仓的执行成本详情

        参数:
        - trade_shares: 调仓交易股数向量 (绝对值)
        - price: 当前基准中间价格向量
        - adv_shares: 标的日均成交量向量 (ADV)
        """
        trade_val = trade_shares * price

        # 1. 市场参与率 (Participation Rate)
        pov = (trade_shares / adv_shares.replace(0, np.nan)).fillna(0.0)

        # 2. 检查是否触发参与率流动性红线
        breached = pov > self.max_pov

        # 3. Almgren-Chriss 平方根冲击计算
        impact_bps = self.eta * self.daily_vol * np.sqrt(pov.clip(lower=0.0))

        # 4. 单边总摩擦费率
        total_drag_rate = self.c_explicit + self.half_spread + impact_bps

        # 5. 总摩擦金额
        cost_dollars = trade_val * total_drag_rate

        return pd.DataFrame({
            "trade_value": trade_val,
            "pov_rate": pov,
            "explicit_bps": self.c_explicit * 10000.0,
            "spread_bps": self.half_spread * 10000.0,
            "impact_bps": impact_bps * 10000.0,
            "total_effective_bps": total_drag_rate * 10000.0,
            "total_cost_dollar": cost_dollars,
            "breach_risk": breached
        })

    def apply_backtest_drag(
        self,
        portfolio_returns: pd.Series,
        turnover_series: pd.Series,
        aum: float,
        n_stocks: int,
        adv_dollar_per_stock: float
    ) -> pd.DataFrame:
        """
        在回测收益率序列上注入非线性动态摩擦

        参数:
        - portfolio_returns: 策略纸面毛收益率序列
        - turnover_series: 每日单边换手率序列
        - aum: 管理资金规模 (货币单位)
        - n_stocks: 持仓标的数量
        - adv_dollar_per_stock: 股票池单只标的平均日成交额
        """
        # 每日平均每只标的下单金额
        order_val_per_stock = (aum * turnover_series) / n_stocks
        pov = order_val_per_stock / adv_dollar_per_stock

        # 动态冲击率
        dynamic_impact = self.eta * self.daily_vol * np.sqrt(pov.clip(lower=0.0))

        # 每日双边总摩擦 (买入 + 卖出)
        daily_fric_rate = 2.0 * turnover_series * (self.c_explicit + self.half_spread + dynamic_impact)

        net_returns = portfolio_returns - daily_fric_rate

        return pd.DataFrame({
            "gross_return": portfolio_returns,
            "turnover": turnover_series,
            "avg_pov": pov,
            "friction_drag": daily_fric_rate,
            "net_return": net_returns,
            "gross_cum": (1.0 + portfolio_returns).cumprod(),
            "net_cum": (1.0 + net_returns).cumprod()
        })
五、量化策略实盘落地的三道防火墙
在真实资管生产环境中,防止策略因成本摩擦猝死,必须在投研与交易系统之间筑牢三道防火墙:
- 标的池流动性硬门槛(ADV Filter):
- 在任何选股或因子打分之前,严格剔除日均成交额位于全市场后 30% 的冷门标的。
- 确保策略单笔计划调仓金额占该股 ADV 的比例绝对不超过 1.5%。
- 换手率天花板硬熔断(Turnover Cap):
- 组合优化器(Optimizer)必须引入持仓权重变化惩罚项(L1 正则化惩罚),限制单次调仓的最大换手幅度。
- 当市场出现极端波动引发信号剧烈震荡时,强制启动缓冲区平滑(Buffer Bands),避免策略在盘口来回被磨损。
- 执行算法与滑点基准对齐(Execution Benchmark):
- 资金规模超过 500 万后,所有调仓指令坚决弃用市价单,一律接入 VWAP 或 TWAP 算法执行。
- 每日盘后自动比对实际成交价格与决策时点的 Arrival Price,计算实际滑点与模型预测滑点的基差,当连续 3 天实际滑点显著高于模型预期时,立即暂停策略并排查盘口流动性异动。
没有脱离微观流动性的纯粹 Alpha。只有把每一基点的物理摩擦都精确计入模型,回测中的净值曲线才有可能在实盘中真正落地生根。