刚接触期权交易的投资者,往往习惯把期权当成“带有几倍杠杆的股票”: 看好标的上涨就买入认购期权(Call),看好下跌就买入认沽期权(Put)。
但在实盘中,很多人很快会遇到困惑的场景:标的股票明明在过去一周小幅上涨了 2%,自己买入的虚值看涨期权不仅没有赚钱,权利金反而亏损了 40%;或者在某只大盘股公布超预期财报后,股价高开 3%,相关的轻度虚值认购期权却在开盘瞬间暴跌腰斩。
股票是线性资产(Linear Asset),盈亏严格取决于价格变化的方向与幅度。 期权是非线性衍生品(Non-linear Derivative)。决定期权价格的变量除了标的资产价格()和时间(),还有一个无法直接在交易所撮合盘口中观察到的核心变量:隐含波动率(Implied Volatility, 简称 IV)。
期权交易的本质不是在赌方向,而是在买卖资产价格在未来时间截面内的概率分布密度与不确定性。
一、波动率偏度与希腊字母的微积分本质
隐含波动率不是统计学中过去 30 天收益率的历史标准差(Historical Volatility, HV),而是将当前市场上真实的期权交易价格代入 Black-Scholes-Merton (BSM) 定价模型后,反解出来的全市场资本对未来标的波动率的加权共识定价。
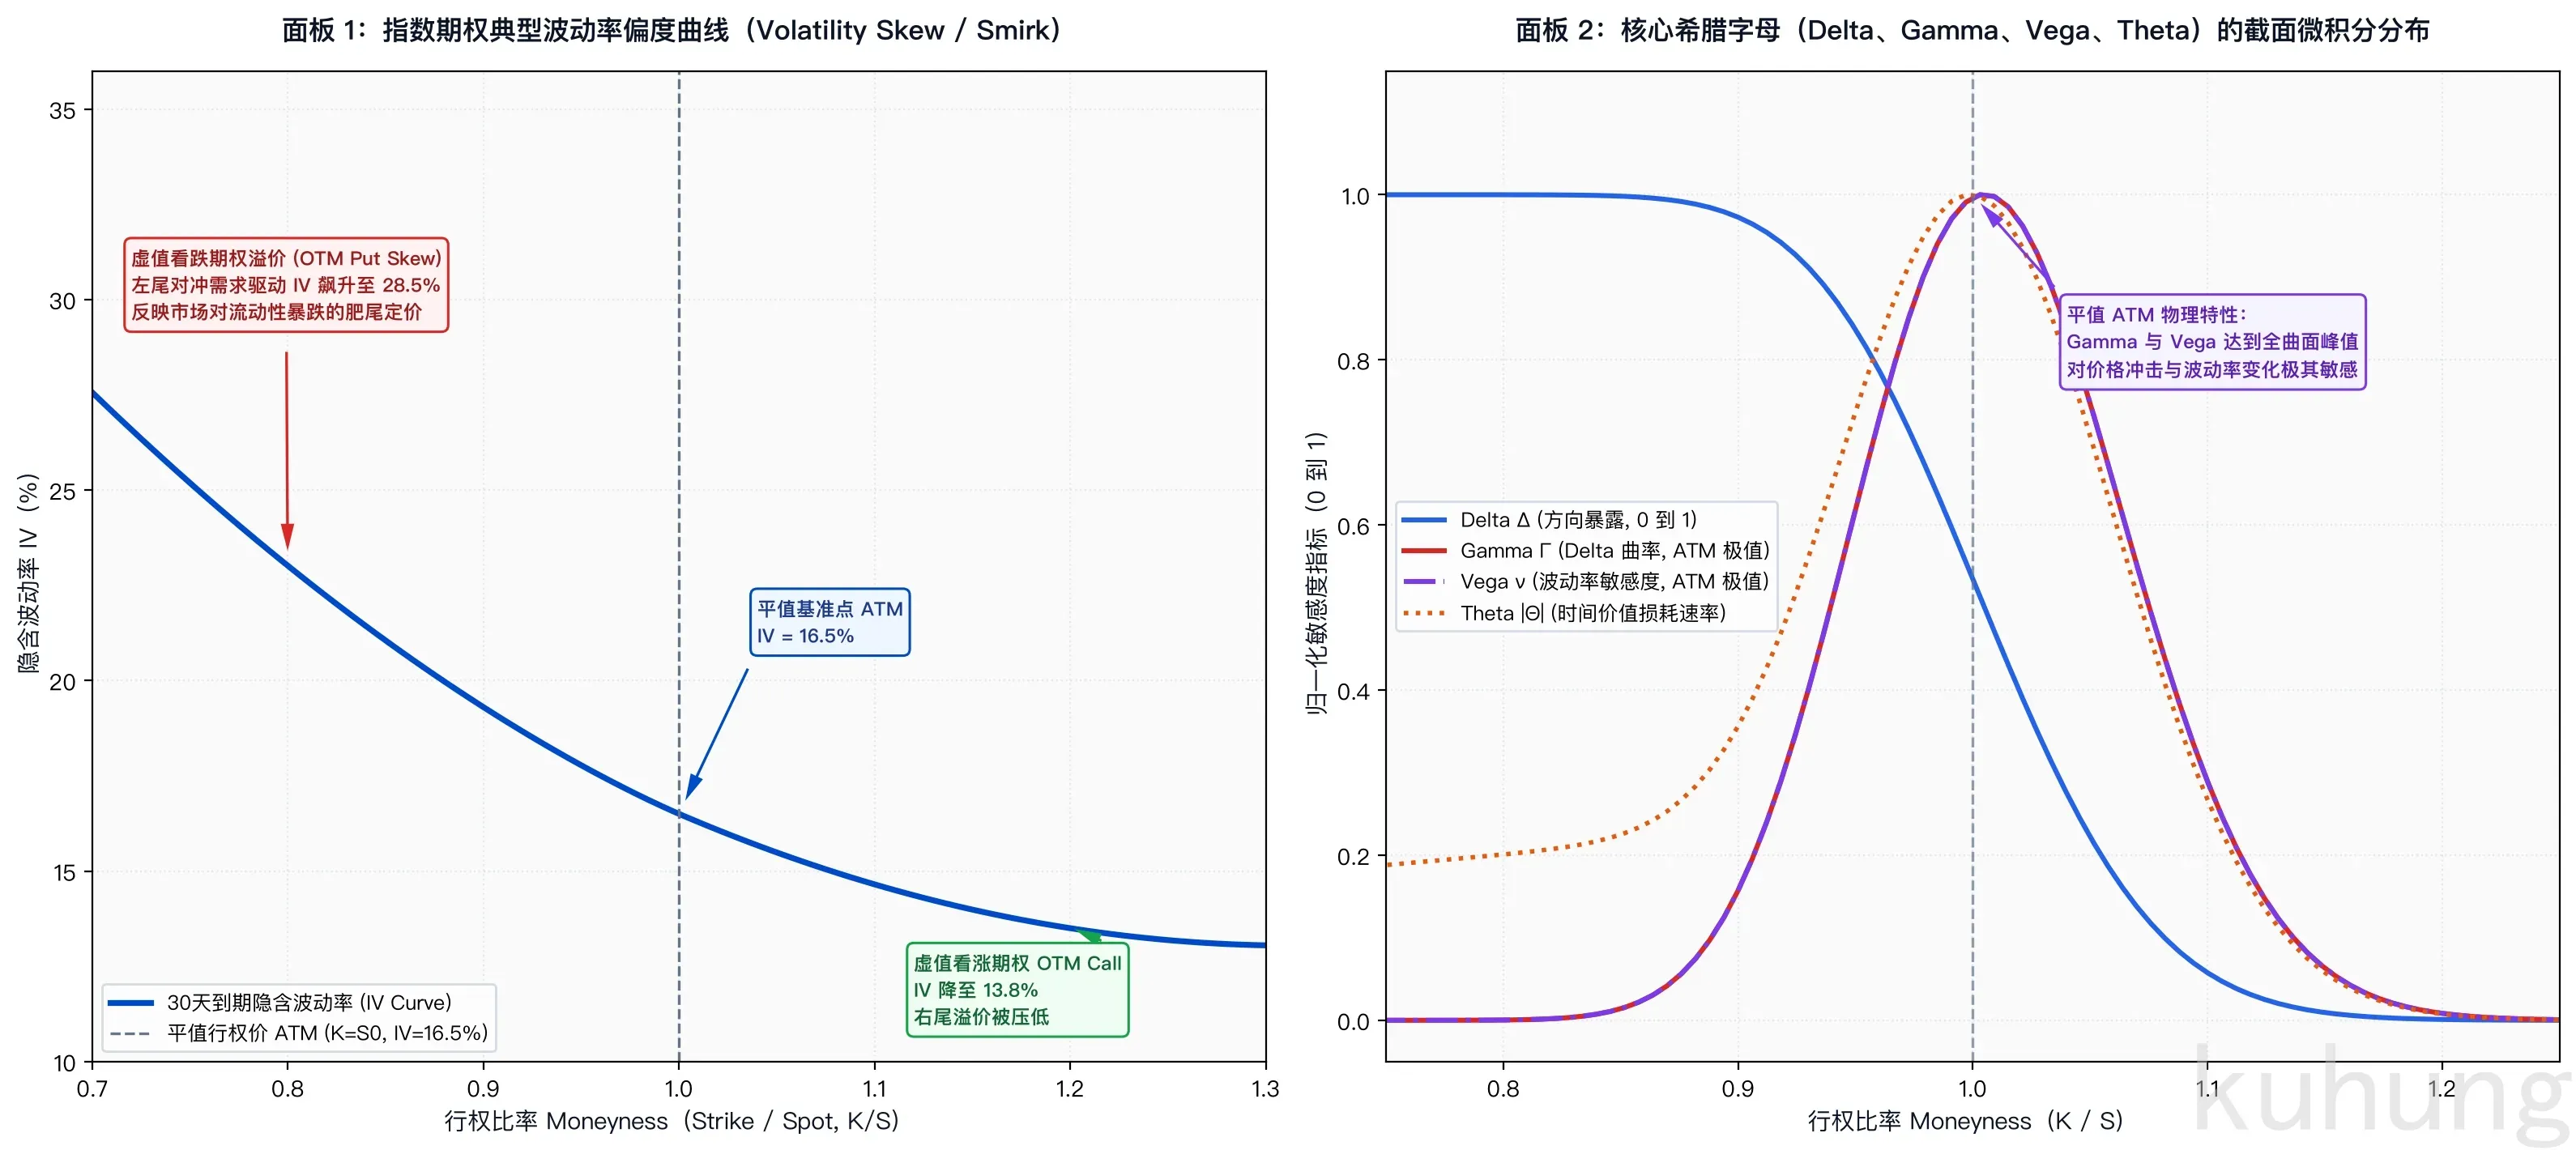
观察上方图表面板 1 的经典波动率偏度曲线(Volatility Skew / Smirk),可以直观看到真实金融市场的非对称特征:
1. 波动率偏度的物理成因
在理想的 BSM 假设中,标的资产对数收益率服从正态分布,同一到期日下不同行权价(Strike )的隐含波动率应当是一条完全水平的直线。 在 1987 年“黑色星期一”之后,全球期权市场形成了持久的**波动率偏度(Skew)**现象:
- 虚值认沽期权(OTM Put)溢价。行权比率 的虚值认沽期权,其 IV 显著高于平值期权(ATM)。当行权价降至 0.80 时,隐含波动率从平值的 16.5% 飙升至 28.5%。这是因为机构投资者大量买入虚值 Put 为股票现货底仓做崩盘对冲(Crash Phobia),巨大的非对称需求使虚值认沽变得极其昂贵。
- 虚值认购期权(OTM Call)贴水。行权比率 的虚值 Call,其 IV 通常微降至 13.8% 左右,呈现出左高右低的“斜嘴笑脸(Smirk)”形态。
2. 希腊字母的微积分分解
观察面板 2,期权头寸随标的价格和时间变化的风险敏感度,在数学上对应 BSM 定价函数的一阶与二阶偏导数:
- Delta()。衡量标的资产价格微小变动对期权价值的影响。平值期权 Delta 约为 0.50,随着进入深度实值趋近于 1.0,深度虚值趋近于 0。
- Gamma()。Delta 对标的价格的二阶导数,代表头寸的“加速度”。Gamma 在平值(ATM, )处达到峰值,越偏离平值衰减越快。持有正 Gamma 的买方在单边趋势中收益非线性加速,但需要每天支付高昂的时间价值。
- Vega()。期权价格对隐含波动率变动的敏感度。同样在平值 ATM 达到峰值。平值期权对 IV 的微小变化极度敏感;前文提到的“财报后暴跌”,根源就在于财报公布瞬间不确定性落地,IV 从 70% 骤降至 30%(即 IV Crush,波动率挤压),高 Vega 导致的期权价值蒸发直接吞噬了标的微涨带来的正收益。
- Theta()。时间价值损耗速率。期权买方天然每天承受时间衰减(),且临近到期日前最后 30 天,平值期权的 Theta 衰减会呈现陡峭的非线性加速。
二、四大经典期权组合的物理盈亏结构
脱离裸买或裸卖期权的单腿博弈,期权真正的工程价值在于通过多腿组合(Multi-leg Spreads),对方向风险(Delta)、波动率风险(Vega)与时间衰减(Theta)进行精准的拆解与对冲。
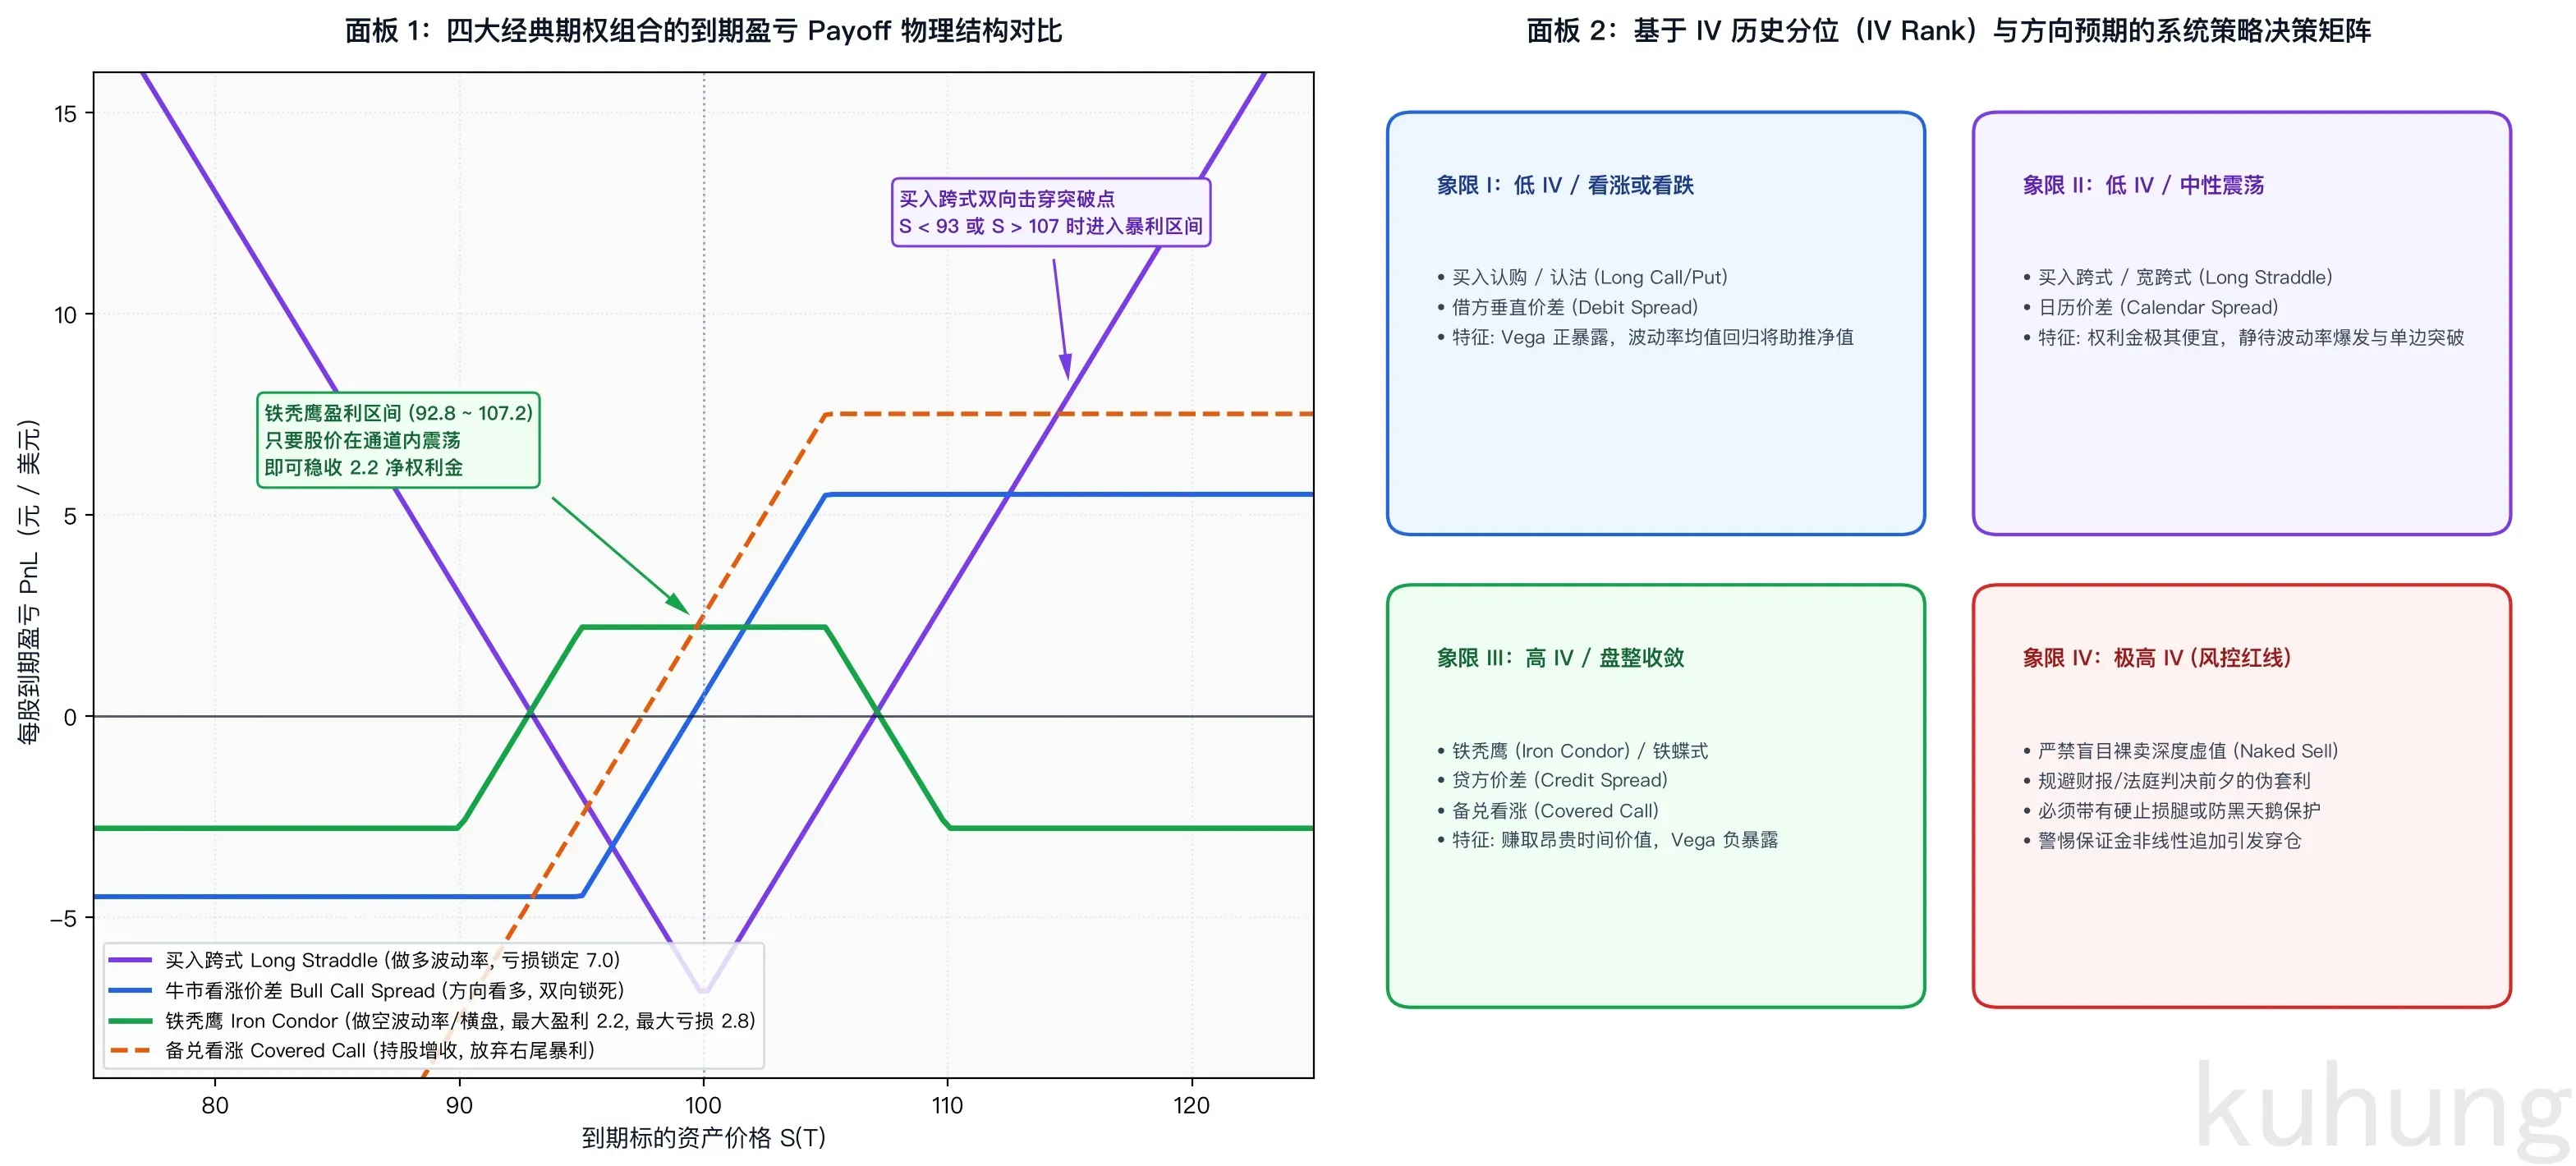
观察上方图表面板 1,四种典型策略在到期日呈现出完全不同的物理盈亏边界:
1. 买入跨式(Long Straddle:做多纯波动率)
- 腿部构成:同时买入相同到期日、相同平值行权价()的 1 份认购期权与 1 份认沽期权。
- 物理特征:Delta 中性(),纯粹做多波动率()。
- 盈亏边界:最大亏损被严格锁定在支付的总权利金之和(例如 7.0 元)。只要标的资产向上突破 或向下跌破 ,组合就突破盈亏平衡点,进入理论无限盈利区间。该策略适合在重大宏观决议或重组前夕、且当前 IV 处于历史极低分位时部署。
2. 牛市看涨价差(Bull Call Spread:方向看多,双向锁死)
- 腿部构成:买入较低行权价认购(如 Call,权利金 7.0),同时卖出较高行权价认购(如 Call,权利金 2.5)。
- 物理特征:净权利金支出为 元。
- 盈亏边界:通过卖出上方虚值 Call,收回了部分权利金,将最大亏损从单腿买 Call 的 7.0 压降至 4.5。代价是锁死了上涨天花板(最大收益为 元)。这是一种典型的“以限制暴利换取防守缓冲”的工业级方向策略。
3. 铁秃鹰(Iron Condor:做空波动率与宽幅横盘)
- 腿部构成:由一组牛市看跌价差(卖 95 Put,买 90 Put)与一组熊市看涨价差(卖 105 Call,买 110 Call)拼装而成,属于四腿贷方策略(Credit Spread)。
- 物理特征:净权利金入账(如 2.2 元),持有正 Theta(每天赚取时间价值)与负 Vega。
- 盈亏边界:只要标的资产在到期时停留在 92.8 至 107.2 的宽阔箱体内,策略即可全额保留 2.2 元权利金。两端各设有一条保护腿(90 Put 和 110 Call),将单边极端暴跌或暴涨的最大亏损严格截断在 元,彻底杜绝了裸卖期权理论爆仓的极端风险。
4. 备兑看涨(Covered Call:持股增收)
- 腿部构成:持有 100 股现货标的(成本 100 元),同时卖出 1 份轻度虚值认购期权(如 Call,收入权利金 2.5 元)。
- 物理特征:权利金充当现货的下行缓冲垫(保本点下移至 97.5 元)。若股价平稳或温和上涨至 105 元,现货与权利金双丰收;代价是当标的单边暴涨时,105 元以上的上行收益全部被买方行权拿走。
三、IV 环境与方向预期的两维决策矩阵
期权策略的选型不是凭借直觉挑选,而是遵循严格的两维决策矩阵(IV Rank 方向预期)。 观察图 2 的面板 2:
- 象限 I(低 IV / 明确方向预期):
- 当 IV 处于过去 1 年历史分位(IV Rank)的 30% 以下时,期权权利金极度便宜。
- 此时适合采取买方或借方策略:买入认购/认沽,或构建借方垂直价差(Debit Spread)。低 IV 环境下,波动率未来的均值回归走高不仅不会产生 Vega 拖累,反而会成为净值加速的助推器。
- 象限 II(低 IV / 中性震荡预期):
- 适合买入跨式/宽跨式,或构建日历价差(Calendar Spread,买远月平值期权,卖近月平值期权)。
- 用低廉成本锁定波动率爆发的潜在红利。
- 象限 III(高 IV / 盘整与宽幅箱体):
- 当 IV Rank 超过 70% 时,全市场情绪极度紧绷,期权权利金充斥着高昂的恐慌溢价。
- 此时适合采取卖方或贷方策略:铁秃鹰(Iron Condor)、贷方价差(Credit Spread)或备兑看涨。利用高 Theta 赚取时间价值,同时享受 IV 均值回归回落带来的 Vega 杀跌收益。
- 象限 IV(极高 IV / 物理风控红线):
- 严禁盲目裸卖深度虚值期权(Naked Short Put/Call)。
- 很多初学者误以为 IV Rank 达到 95% 时卖出深度虚值期权是“稳赚暴利”,却忽视了财报披露、诉讼判决或地缘危机等不可抗力事件。
- 一旦标的发生单日 10% 以上跳空,Gamma 极速暴增导致 Delta 瞬间拉满,券商会非线性追加数倍维持保证金。若未能及时补仓,盘中强制平仓将导致灾难性穿仓。在实战中,任何卖方头寸都必须带有硬性止损腿或保护外挂(如铁秃鹰的两翼保护)。
四、工业级 Python 定价与 Payoff 矩阵实现
以下给出包含 BSM 期权理论定价、希腊字母微积分计算、Newton-Raphson 迭代反解 IV,以及多腿期权组合 Payoff 矩阵计算的完整向量化代码模块:
import numpy as np
from scipy.stats import norm

class OptionsAnalyticsEngine:
    """
    期权波动率分析与组合盈亏引擎
    包含 BSM 解析解、希腊字母偏导数、IV 反解与到期 Payoff 矩阵计算
    """
    @staticmethod
    def bsm_price(
        S: float, K: float, T: float, r: float, sigma: float, option_type: str = "call"
    ) -> float:
        """BSM 标准解析定价"""
        if T <= 0:
            return max(S - K, 0.0) if option_type.lower() == "call" else max(K - S, 0.0)

        d1 = (np.log(S / K) + (r + 0.5 * sigma**2) * T) / (sigma * np.sqrt(T))
        d2 = d1 - sigma * np.sqrt(T)

        if option_type.lower() == "call":
            return S * norm.cdf(d1) - K * np.exp(-r * T) * norm.cdf(d2)
        else:
            return K * np.exp(-r * T) * norm.cdf(-d2) - S * norm.cdf(-d1)

    @staticmethod
    def greeks(
        S: float, K: float, T: float, r: float, sigma: float, option_type: str = "call"
    ) -> dict:
        """计算核心希腊字母: Delta, Gamma, Theta, Vega"""
        if T <= 0 or sigma <= 0:
            return {"delta": 0.0, "gamma": 0.0, "theta": 0.0, "vega": 0.0}

        d1 = (np.log(S / K) + (r + 0.5 * sigma**2) * T) / (sigma * np.sqrt(T))
        d2 = d1 - sigma * np.sqrt(T)

        # Gamma 与 Vega 对 Call/Put 一致
        gamma = norm.pdf(d1) / (S * sigma * np.sqrt(T))
        vega = S * norm.pdf(d1) * np.sqrt(T) / 100.0  # 每 1% 波动率变动对应的绝对金额

        if option_type.lower() == "call":
            delta = norm.cdf(d1)
            theta = (
                -S * norm.pdf(d1) * sigma / (2.0 * np.sqrt(T))
                - r * K * np.exp(-r * T) * norm.cdf(d2)
            ) / 365.0
        else:
            delta = norm.cdf(d1) - 1.0
            theta = (
                -S * norm.pdf(d1) * sigma / (2.0 * np.sqrt(T))
                + r * K * np.exp(-r * T) * norm.cdf(-d2)
            ) / 365.0

        return {"delta": delta, "gamma": gamma, "theta": theta, "vega": vega}

    @classmethod
    def implied_volatility(
        cls,
        market_price: float,
        S: float,
        K: float,
        T: float,
        r: float,
        option_type: str = "call",
        tol: float = 1e-5,
        max_iter: int = 100,
    ) -> float:
        """Newton-Raphson 迭代反解隐含波动率 IV"""
        sigma = 0.25  # 初始猜测值
        for _ in range(max_iter):
            price = cls.bsm_price(S, K, T, r, sigma, option_type)
            diff = price - market_price
            if abs(diff) < tol:
                return sigma
            # 计算导数 Vega (未除以 100 的纯导数)
            d1 = (np.log(S / K) + (r + 0.5 * sigma**2) * T) / (sigma * np.sqrt(T))
            vega = S * norm.pdf(d1) * np.sqrt(T)
            if vega < 1e-12:
                break
            sigma = sigma - diff / vega
            if sigma <= 0.001:
                sigma = 0.001
        return np.nan

    @staticmethod
    def calculate_portfolio_payoff(
        spot_range: np.ndarray,
        legs: list[dict],
    ) -> np.ndarray:
        """
        计算多腿期权到期盈亏 Payoff 矩阵
        legs 格式: [{'type': 'call'/'put'/'stock', 'strike': K, 'premium': p, 'qty': 1/-1}]
        """
        total_pnl = np.zeros_like(spot_range, dtype=float)

        for leg in legs:
            l_type = leg["type"].lower()
            qty = leg["qty"]
            premium = leg.get("premium", 0.0)

            if l_type == "call":
                k = leg["strike"]
                payoff = np.maximum(spot_range - k, 0.0) - premium
            elif l_type == "put":
                k = leg["strike"]
                payoff = np.maximum(k - spot_range, 0.0) - premium
            elif l_type == "stock":
                s0 = leg["spot_entry"]
                payoff = spot_range - s0
            else:
                raise ValueError(f"Unknown leg type: {l_type}")

            total_pnl += qty * payoff

        return total_pnl
五、实操落地与风控核对清单
在期权交易实盘中,策略的成败往往取决于执行细节与风险防范:
- 核算微观买卖价差(Bid-Ask Spread)。除了平值合约外,虚值期权的买卖价差往往占据权利金报价的 10% 到 20%。如果使用市价单直接撮合,会在开仓瞬间承受巨大的买卖价差损耗。多腿价差策略应尽量使用限价组合单(Net Debit / Net Credit Order)挂单成交。
- 警惕波动率挤压(IV Crush)。在重要财报发布前夕,期权价格通常已经充分甚至过度计入了高波动率。做多单边或单纯做多波动率(买跨式)时,即使标的跳空方向符合预期,若跳空幅度无法超越高 IV 下的隐含波动边界,头寸仍将面临净值大幅亏损。
- 持仓结构必须设立最大下行硬截断。避免任何形式的无保护裸卖(Naked Short)。如果采用做空波动率方案,必须通过外围保护腿(构建铁秃鹰或铁蝶式)锁定单边极端跳空风险,将保证金占用与最大回撤控制在账户承受能力以内。
- 关注未平仓合约量(Open Interest)与流动性。对于日均成交量(Volume)或未平仓合约量(OI)低于 500 张的冷门合约,平仓时极易遇到对手盘流动性枯竭问题。做多或做空波动率均应优先聚焦于流动性充裕的宽基指数(如标普 SPY、纳指 QQQ)或大市值行业 ETF。