讨论量化交易时,人们往往容易直接聚焦在微观的选股指标上:均线组合、动量斜率、波动率通道、突破信号。
在实际构建量化交易体系时,单独一个选股引擎无法独立运转。选股系统处于整个交易框架的执行层。在决定买入哪些个股之前,系统必须先知道前置的宏观输入:总资金在哪些市场之间分布、哪些资金负责承担长期的 Beta 收益、哪些资金才划拨给量化引擎做战术选股。
全球不同股票市场有各自独立的运行周期。美股经历过长时间的科技牛市,港股出现过较长时间的单边回调,日本股市受到货币政策转向驱动,A 股在特定阶段呈现窄幅结构性震荡。如果把全部资金押在单一市场的个股量化策略上,当该市场进入系统性熊市,无论底层的选股规则多么严格,组合净值都会承受难以避免的大幅回撤。
搭建量化选股体系的第一步,是建立相匹配的大类资产配置与分层结构。
目标函数抉择:夏普率优先与几何复利优先各自擅长什么
资产配置的配比不是固定不变的公式,它取决于投资者的投资期限、资金属性与风险承受能力。
在设定量化配置模型的目标函数时,通常有两种取向:夏普率优先与几何复利优先。为了看清两者的差异,我们使用相同的资产数据,设定 100 万元初始本金进行长期模拟对比:
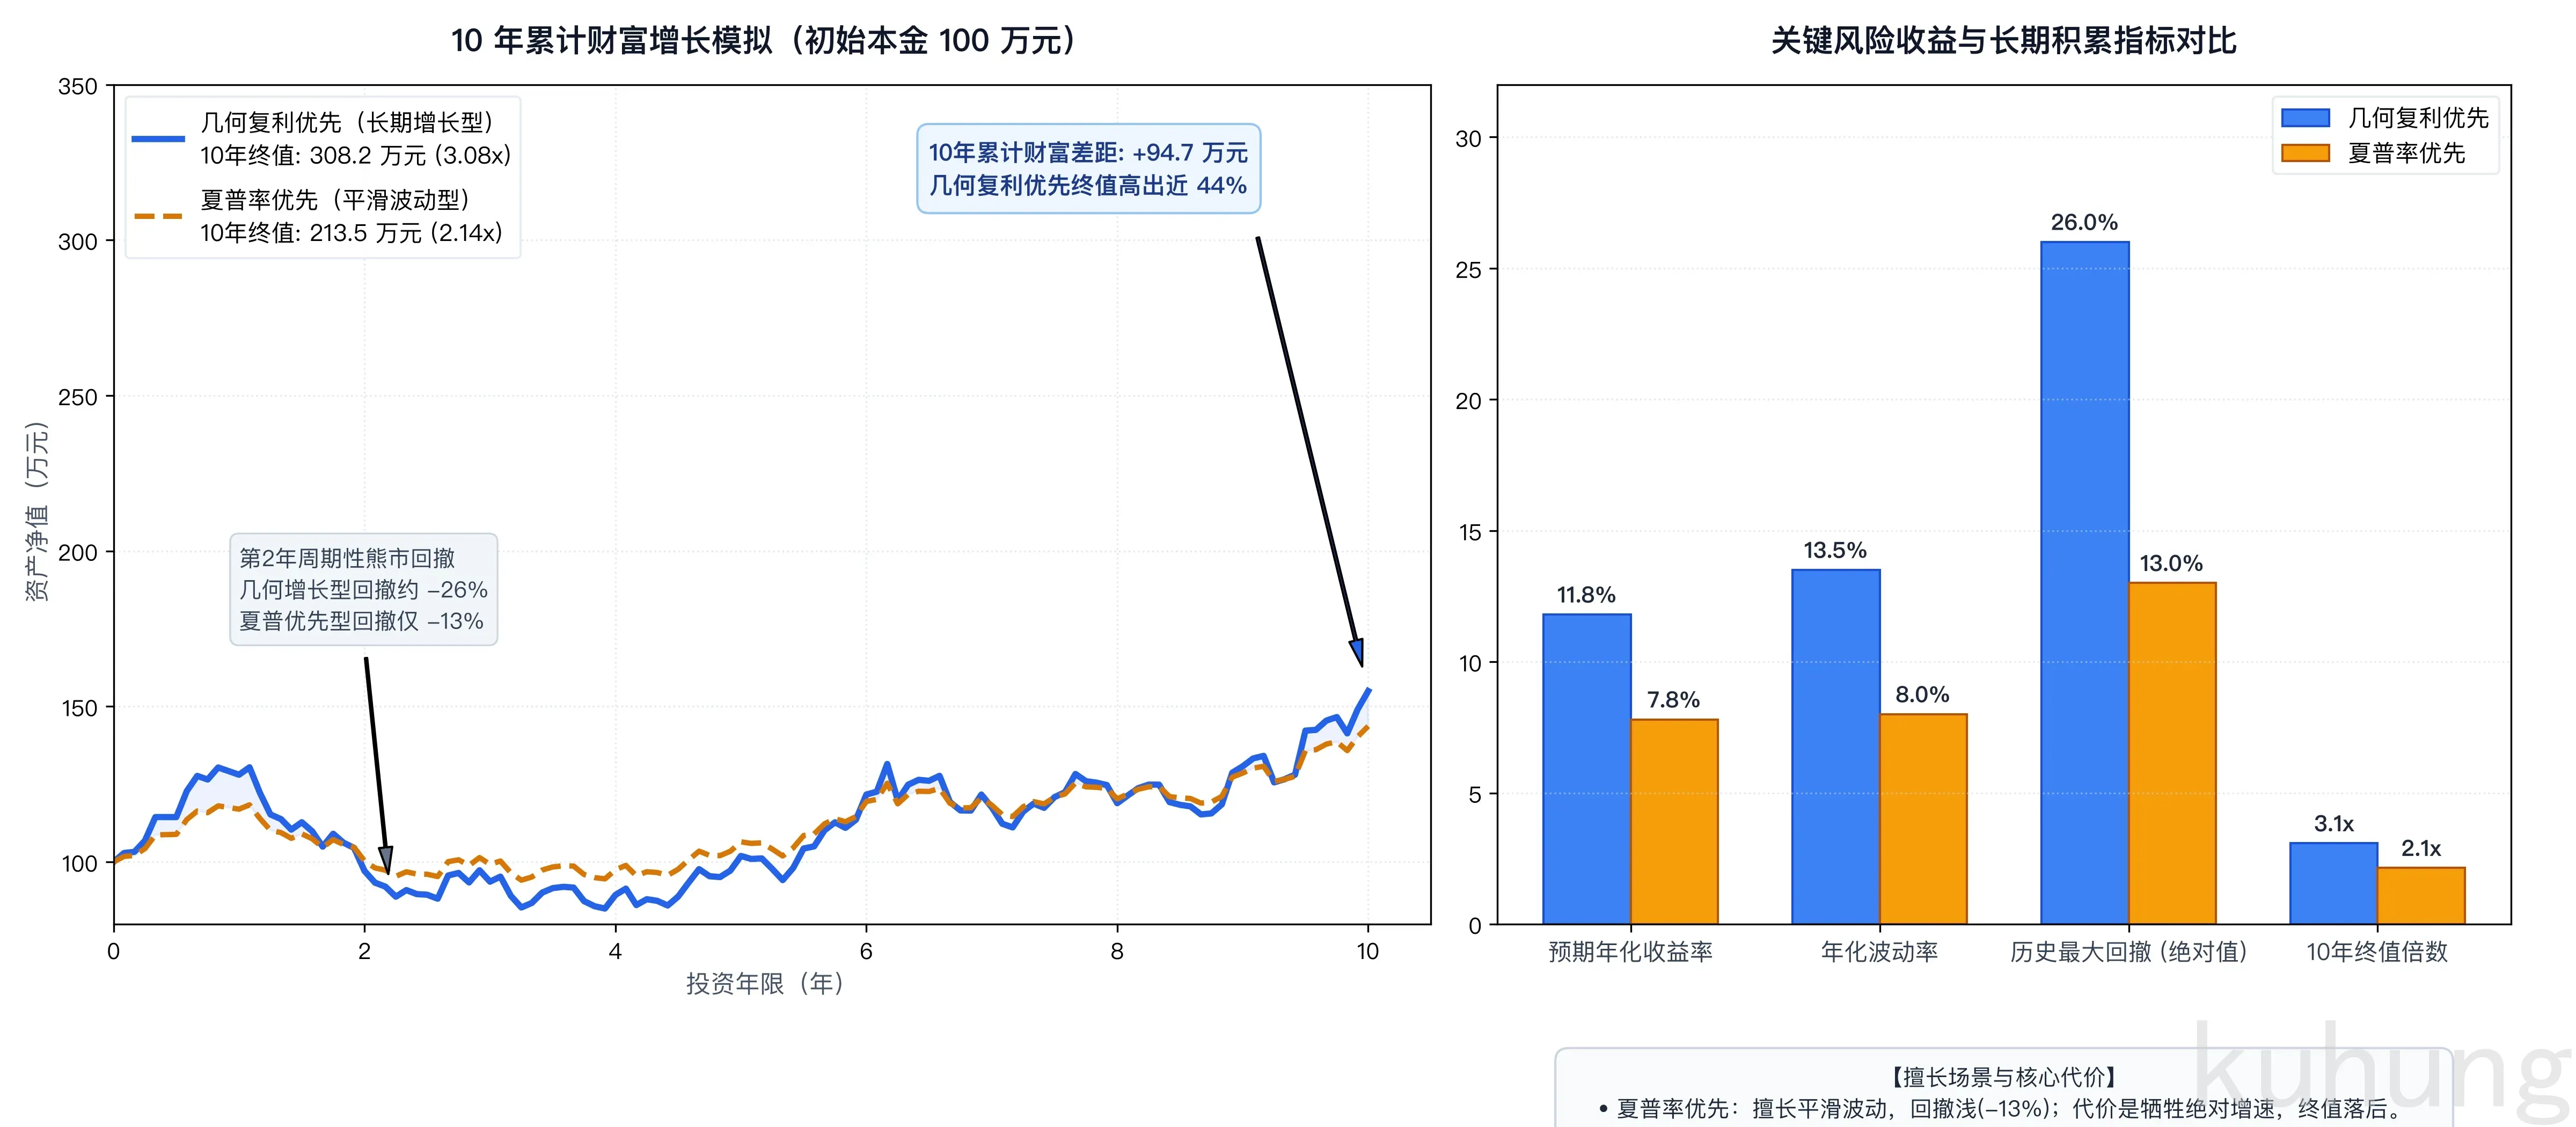
夏普率优先衡量的是单位风险的获取效率,目标函数为 。优化器为了追求高夏普率,会大幅向低波动的固收资产和现金倾斜(合计达 40% 左右)。这种方案擅长平滑净值波动,回撤浅(历史模拟最大回撤约 -13%),能够提供稳定的持仓心理体验,适合资金已进入提取期或风险承受力较低的投资者。付出的代价是牺牲了长期复利的天花板,10 年累计财富增长明显落后。
几何复利优先考虑的是扣除波动损耗后的复合增长速度。对数财富增长 在二阶展开下近似为均值减去二分之一方差:
波动项在公式中直接充当复利损耗扣除项。优化器在控制波动损耗的前提下,会把资金充分暴露在长期能够创造生产力增长的股票权益资产上(权益类接近 80%)。这种方案擅长长周期财富积累,10 年终值高出近 44%;付出的代价是必须承受更深的回撤(模拟最大回撤约 -26%)以及熊市期间的心理磨砺。
如果在早期资产配置中保留较多的固定收益与现金理财,虽然波动小,但在扣除通胀后,长期对资产规模增长的贡献有限。如果具备稳定的外部现金流,且心理上能够承受 20% 到 25% 左右的周期性回撤,选择几何复利优先能够更好地发挥长期资本增值的效率。
构建资产配比的推导链路
构建整套资产配比,逻辑上可以拆解为五个清晰的步骤:
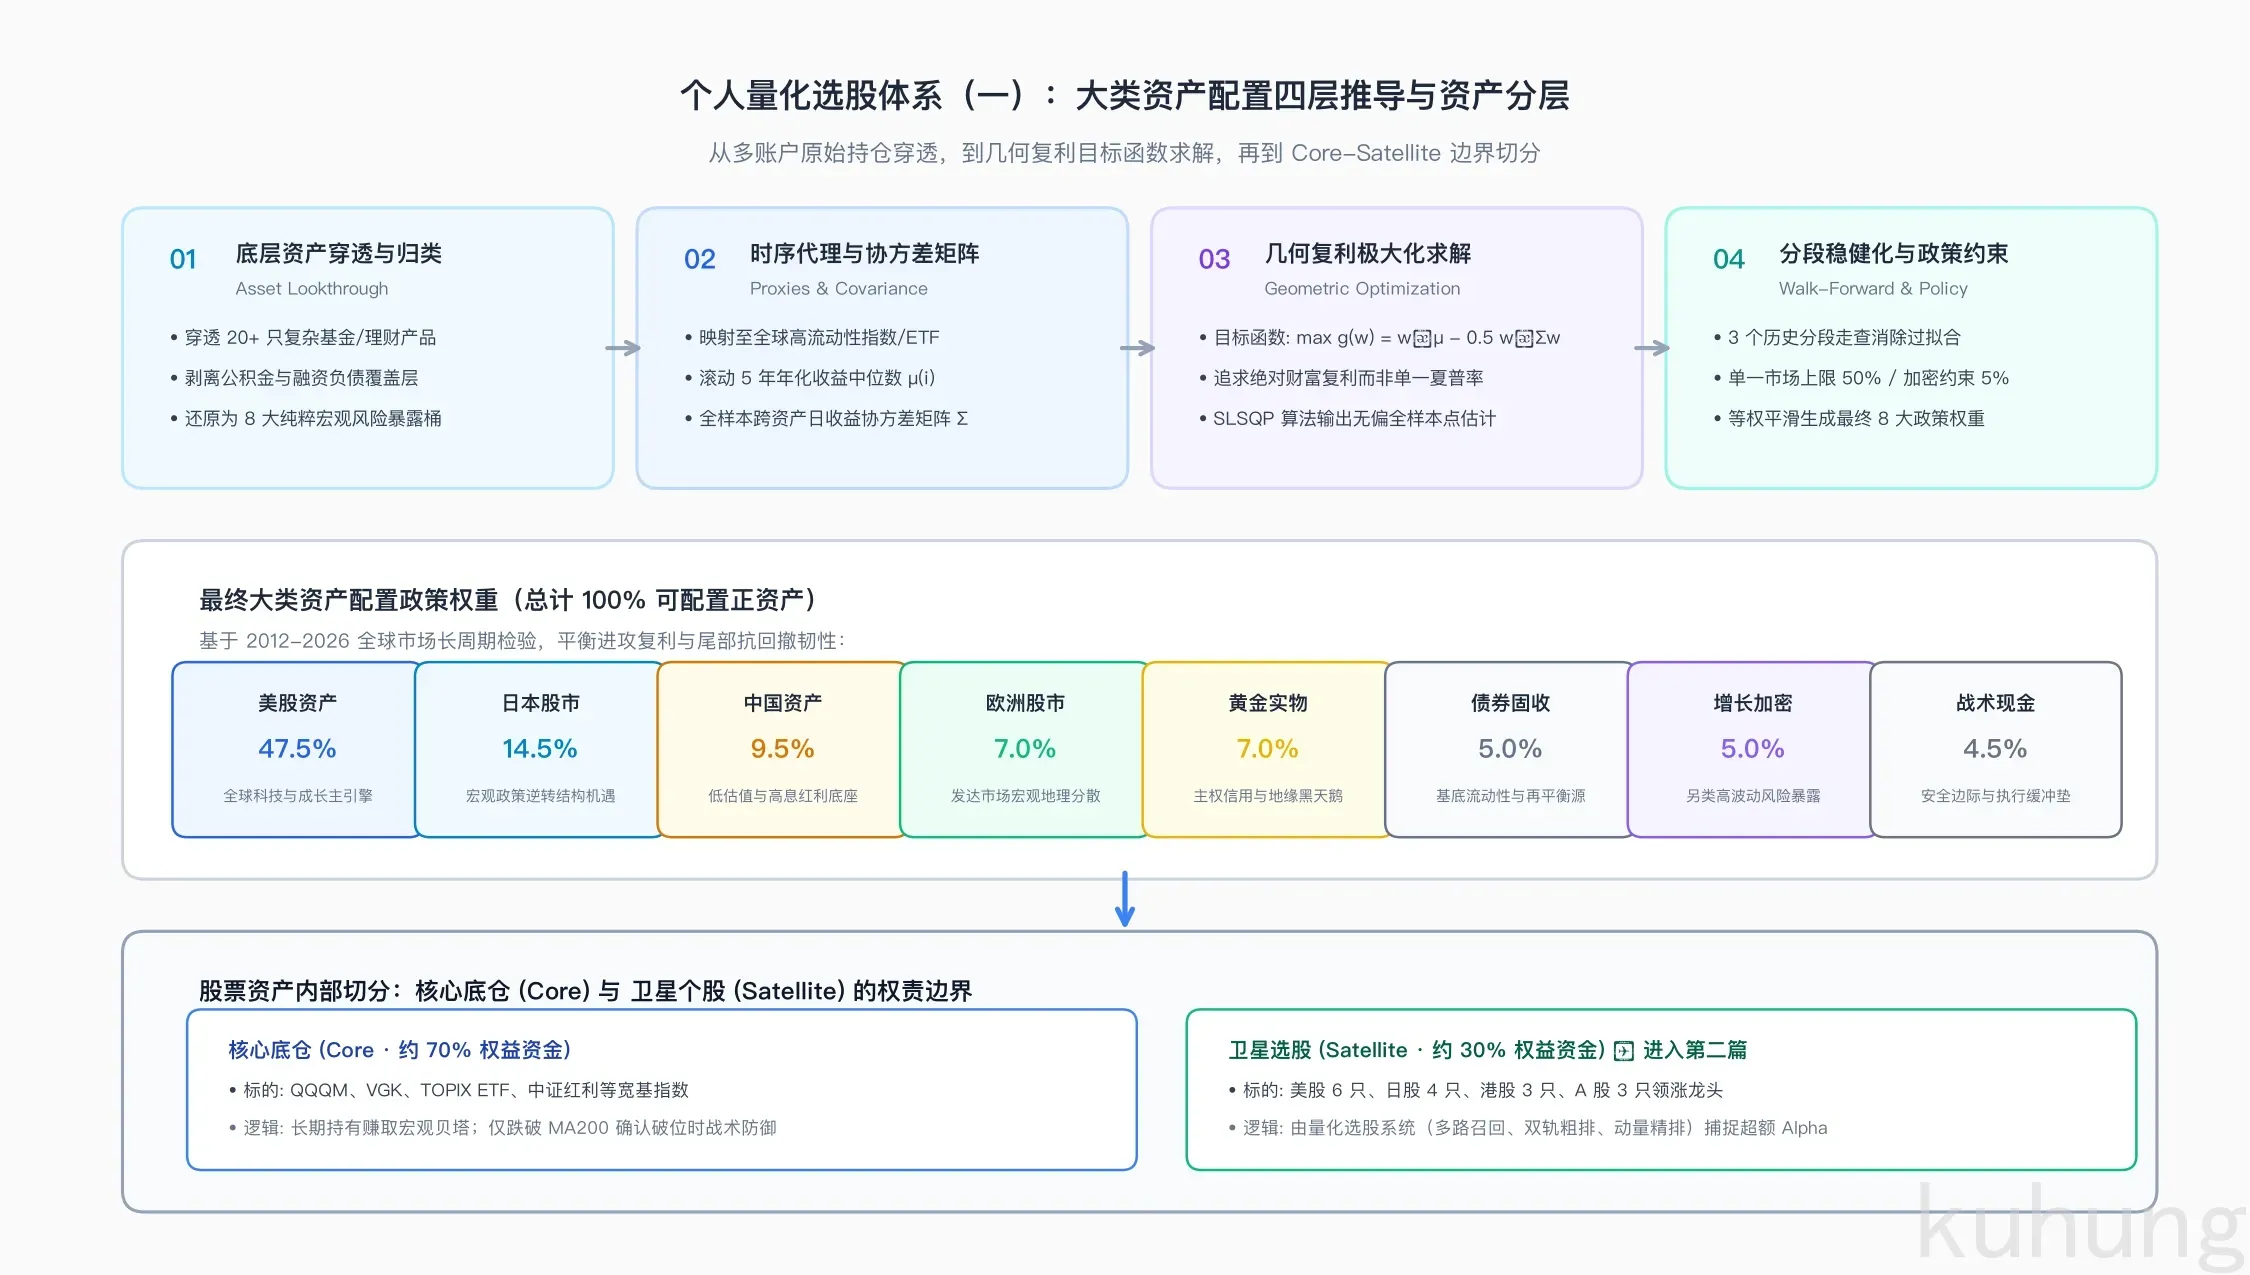
第一步:资产穿透
个人投资者的资金往往分布在境内外银行、跨境券商和财富管理账户中,持有混合型公募基金、美元理财、跨境产品等复合资产。
推导的第一步是摸清家底,对所有底层资产进行穿透与拆解:
- 剔除住房公积金等流动性受限资金,剔除融资融券等杠杆负债层。
- 将持有的混合型基金按实际成分拆解为美股、日股、欧洲股、中国股及境内外债券。
- 将理财与存款拆解为境外固收与各币种现金。
- 最终归集为 8 个纯净、互斥的大类风险资产桶。
第二步:代理映射与协方差矩阵
主动管理基金会更换基金经理,持仓风格也容易漂移,不能直接用历史净值做长期量化分析。需要把每个资产桶映射到低费率、高流动性的标准化市场指数代理标的:
- 美股:45% QQQ + 55% SPY,代表略微偏向科技成长的美国宽基指数。
- 日本股市:EWJ (iShares MSCI Japan ETF),代表日本成熟股票市场。
- 中国资产:55% 沪深300 + 45% 恒生指数,提供 A 股与港股的混合暴露。
- 欧洲股市:60% VGK + 40% EWU,涵盖欧洲发达国家与英国市场。
- 黄金:GLD (SPDR Gold Shares),提供抗通胀与避险对冲属性。
- 债券:AGG (iShares Core U.S. Aggregate Bond),代表美元综合债券。
- 现金储备:年化 1.7% 固定收益,作为境内人民币货币基金的机会成本。
- 加密货币:65% GBTC + 35% ETHE,作为高弹性的主流加密资产代理。
为了避免特定年份单一起终点带来的端点偏差,预期收益率采用 5 年滚动窗口的中位数年化收益:
样本周期跨越 2012 年至 2026 年,包含 3,777 个有效对齐交易日。各市场休市日按前收盘价前向填充(ffill),休市日计零收益。日收益率协方差矩阵按实际交易日密度年化为 。
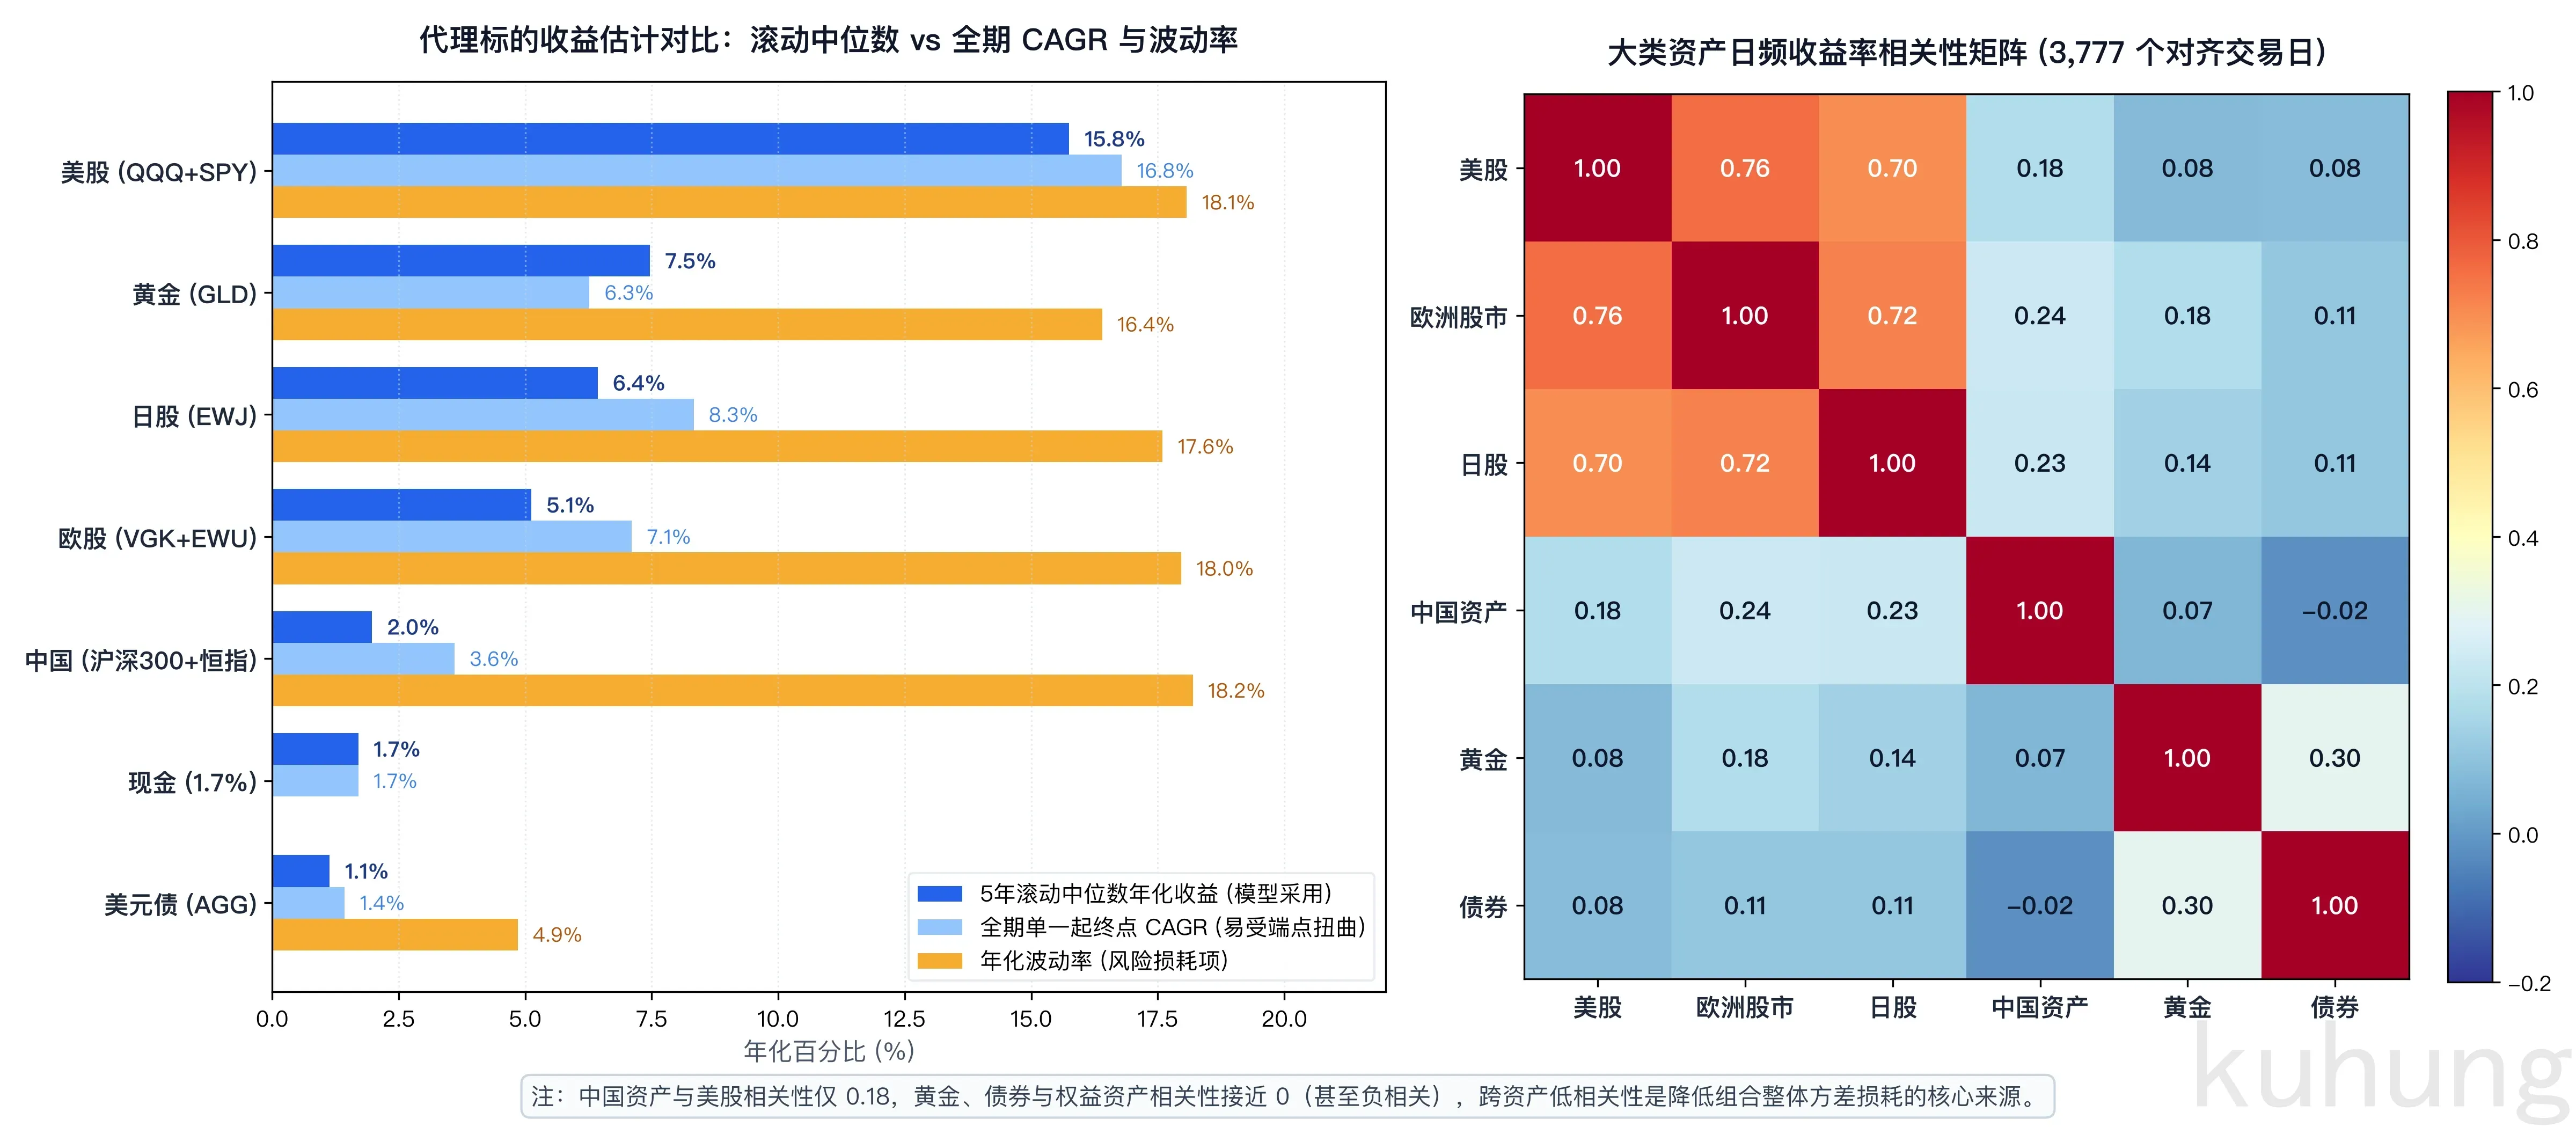
从实测数据可以看到两个重要特征:
- 滚动中位数有效过滤了起终点扭曲(左图):以中国资产为例,全期单一起终点 CAGR 为 3.6%,但 5 年滚动窗口中位数仅为 2.0%,更客观地反映了常态化持有的回报分布;美股的 5 年滚动中位数达到 15.8%,黄金达到 7.5%,在同等约 16%—18% 的年化波动率下展现出显著更高的长期收益补偿。
- 跨资产低相关性提供天然的方差损耗缓冲(右图):美股与欧股(0.76)、日股(0.70)同属发达市场,联动较强;但中国资产与美股的相关系数仅为 0.18,黄金、债券与各大股票市场的相关系数普遍在 0.07 至 0.18 之间(中国资产与美元债甚至呈 -0.02 负相关)。这种低相关性进入协方差矩阵 后,能够显著压低组合整体的波动损耗 。
第三步:参数求解
在第二步确立的预期收益与协方差基础上,设定合理的组合边界:股票总仓位限制在 75% 到 85% 之间;美股上限 50%;中国资产下限 10%、上限 30%;日股 5% 到 20%;欧洲 5% 到 25%;黄金上限 10%;债券 5% 到 15%;现金 3% 到 10%;不做空。
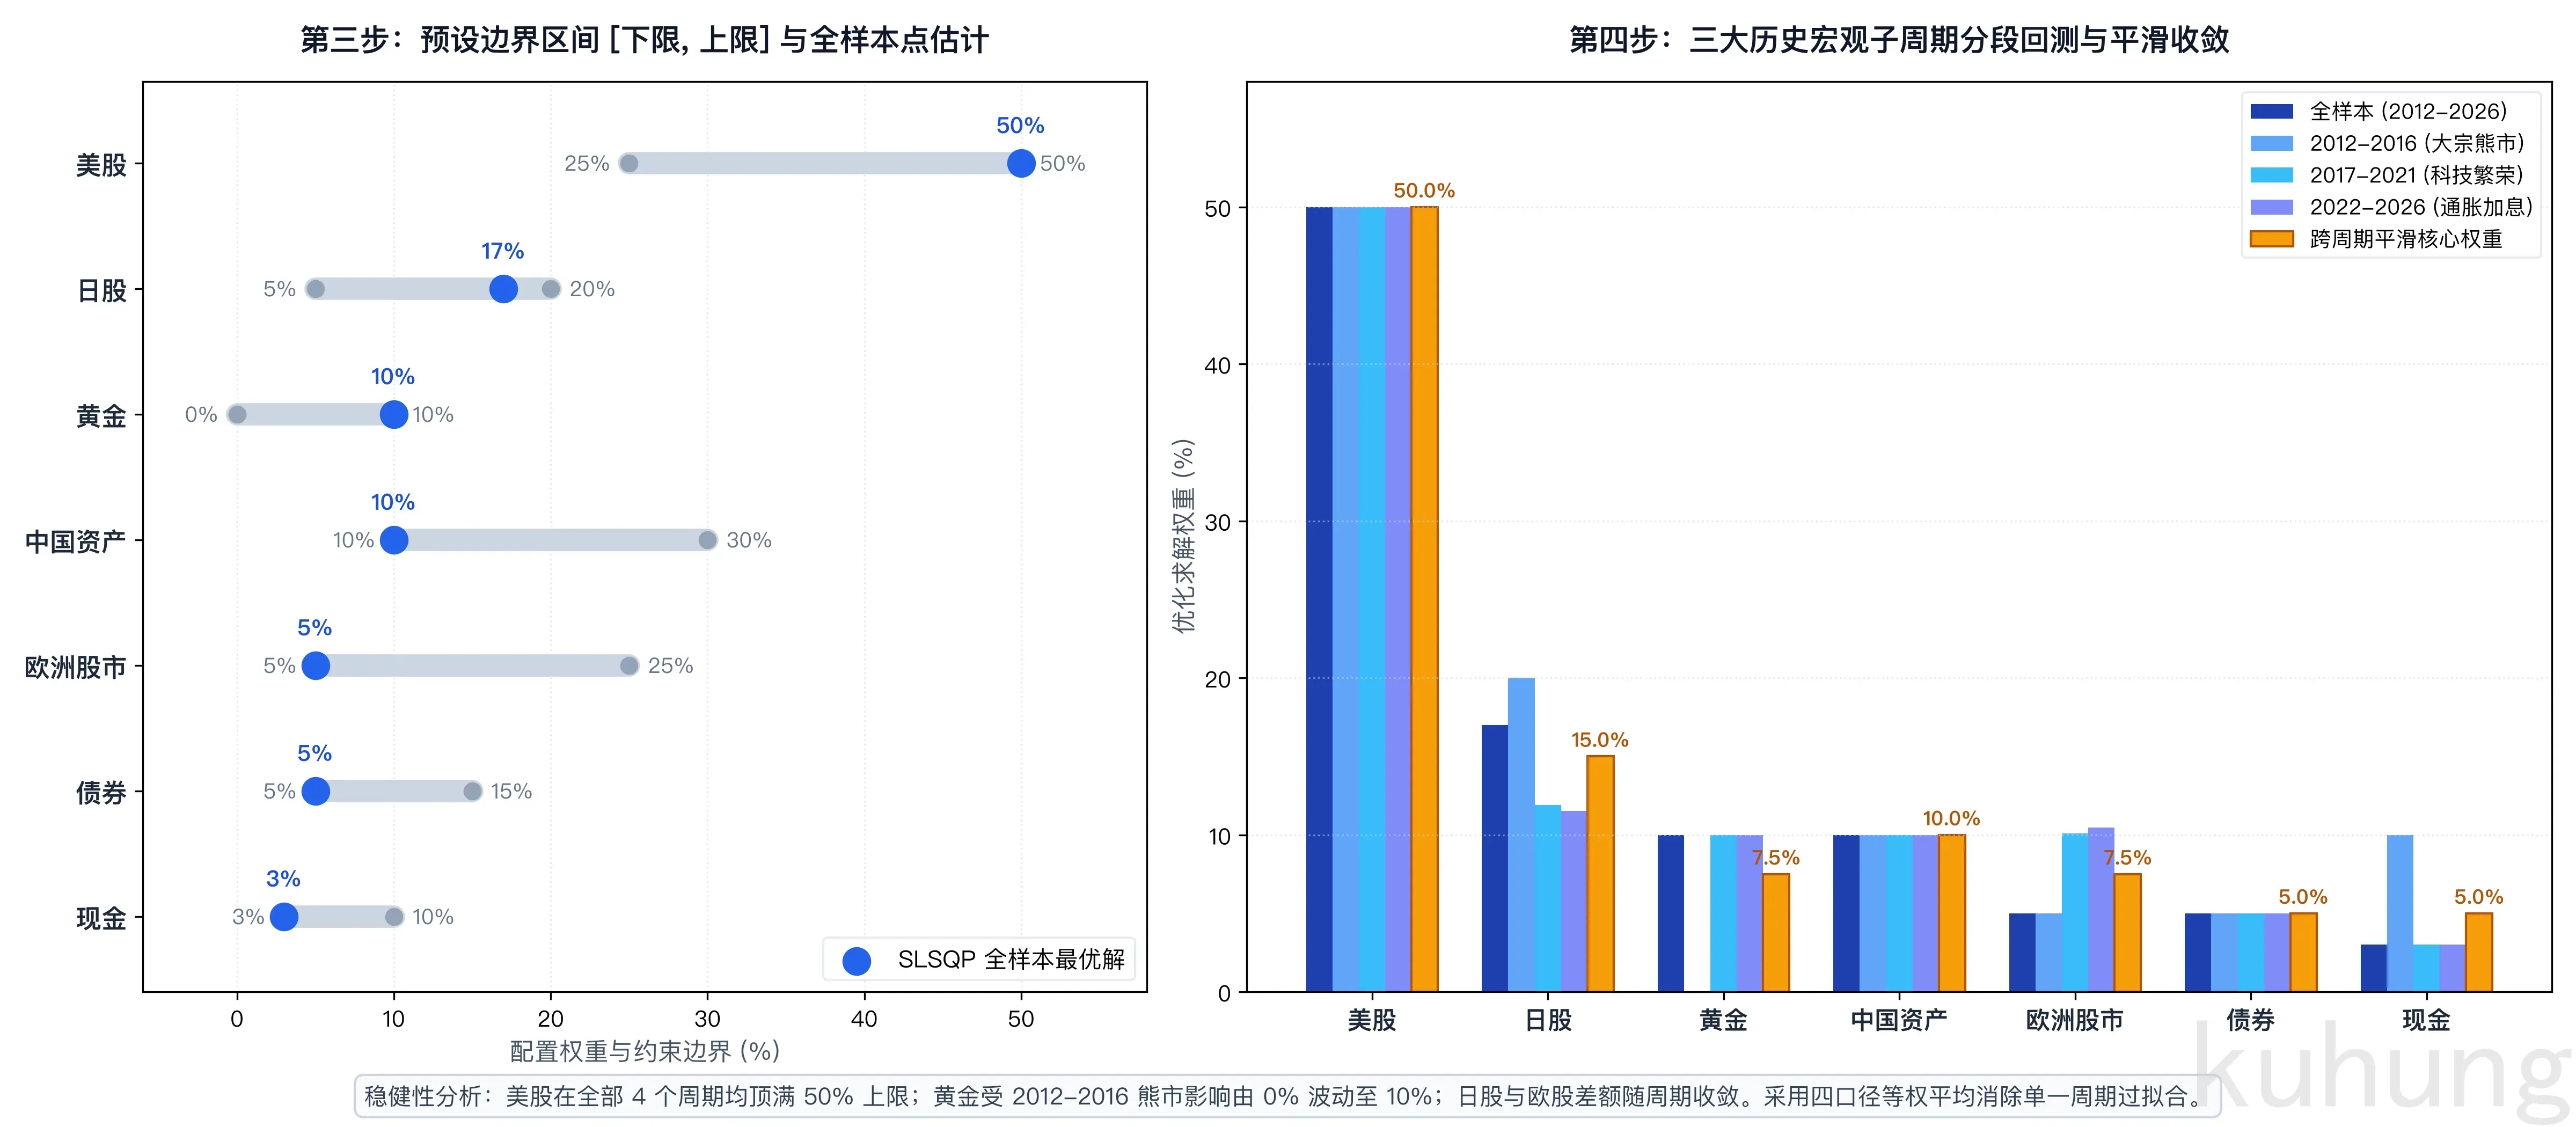
使用 SLSQP 算法对二次规划问题求解,得到的全样本最优解(上图左侧)呈现出清晰的结构分化:
- 触及上限的主力引擎:美股(50.0%)与黄金(10.0%)直接顶满预设上限,分别承担组合的核心增长与异质性风险对冲。
- 唯一的内点平衡解:日本股市(17.0%)落在
[5%, 20%]的区间内部,作为发达市场中的独立区域因子发挥分散作用。 - 触及下限的底座与缓冲:中国资产(10.0%)、欧洲股市(5.0%)、债券(5.0%)与现金(3.0%)停留在各自的下限边界,保留基础敞口与再平衡流动性。
第四步:回测与回撤检验
全样本求解的参数容易受到单一历史区间的支配。2012 年到 2026 年美股科技处于长期大牛市,而黄金在 2012 到 2016 年处于大幅下行期。
为了检验参数在不同宏观环境下的稳健性,把历史数据切分为三个宏观子周期分别回测(见上图右侧):
- 2012 年至 2016 年:大宗商品熊市、美股初登牛途。
- 2017 年至 2021 年:全球科技繁荣与低利率环境。
- 2022 年至 2026 年:全球通胀与激进加息周期。
分段回测显示:美股在三个子区间全部触及 50% 上限;中国资产与债券稳定在下限;日本股市在各分段均高于欧洲股市。波动较大的是黄金(早期权重为 0%,近期回升至 10%)以及日欧权重的相对差额。为了防止过拟合,对全样本与三个子区间的参数进行等权平均,得到跨周期平滑核心权重(美股 50.0%、日股 15.0%、黄金 7.5%、中国资产 10.0%、欧洲股市 7.5%、债券 5.0%、现金 5.0%)。
将平滑后的核心组合放回 2012 年至 2026 年的完整历史行情中,进行累计净值与水下回撤(Underwater Drawdown)压力检验:
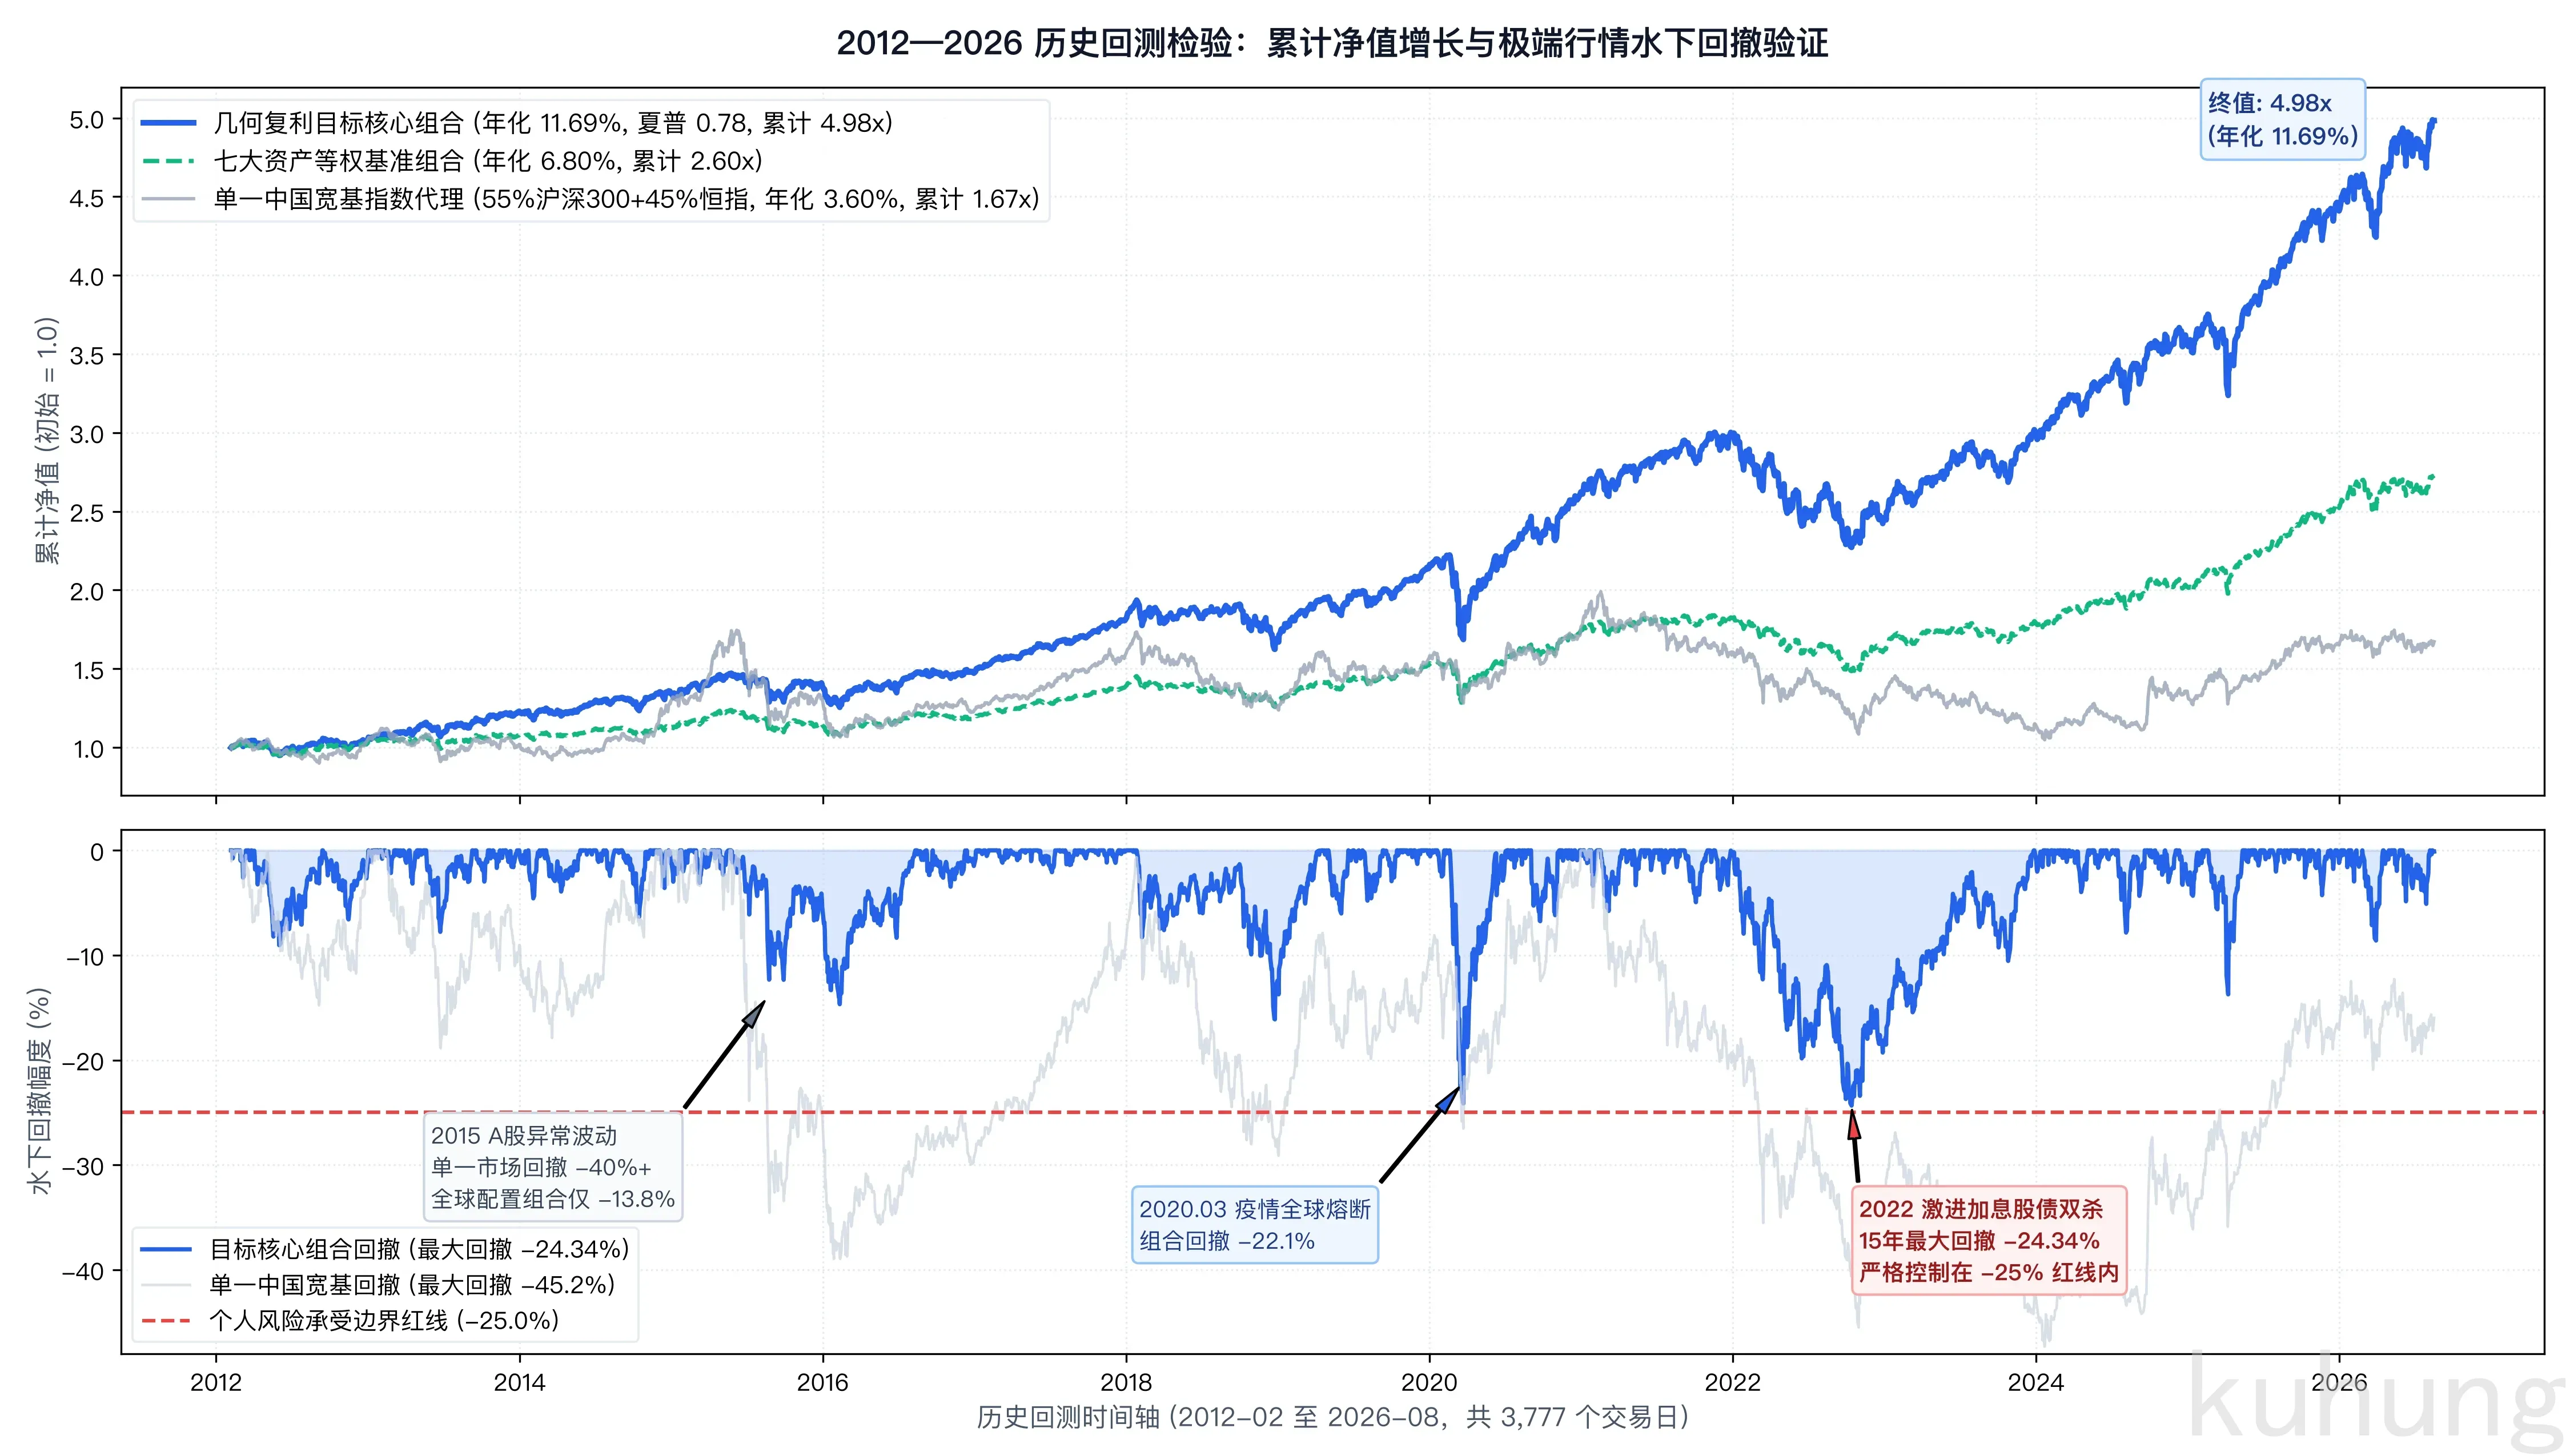
15 年的实证检验验证了两个核心结论:
- 长期复利显著跑赢单一市场与等权基准(上图):几何复利目标核心组合在 2012—2026 年间实现了 11.69% 的历史年化收益与 0.78 的夏普比率,累计净值增长至 4.98 倍;同期七大资产等权基准年化为 6.80%(累计 2.60 倍),单一中国宽基指数代理年化仅为 3.60%(累计 1.67 倍)。
- 极端行情下的最大回撤严格受控于风险红线(下图):
- 在 2015 年 A 股异常波动期间,单一中国宽基回撤超过 -40%,而全球多资产核心组合回撤仅 -13.8%;
- 在 2020 年 3 月全球疫情熔断期间,组合回撤 -22.1%,随后迅速修复并创出新高;
- 在 2022 年美联储激进加息引发的股债双杀期间,组合录得 15 年最大历史回撤 -24.34%,依然严格控制在预设的 -25.0% 个人风险承受红线以内。
第五步:结合风险承受能力与偏好,得出最终持仓配比
纯数学优化器在处理高弹性资产时会给出极端的配置建议。例如在测试加密资产时,未经限制的几何增长模型会直接推高到 15% 的上限。
现实投资需要结合自身的风险边界施加纪律约束:出于对代理数据代表性、集中度风险以及监管环境的考虑,人为给加密资产设定 5.0% 的风险上限;同时将核心组合按 95% 等比例缩放,限制单一国家股票敞口不超过 50%。
平滑并叠加约束后,最终收敛出指导实际操作的八大持仓比例与战略定位:
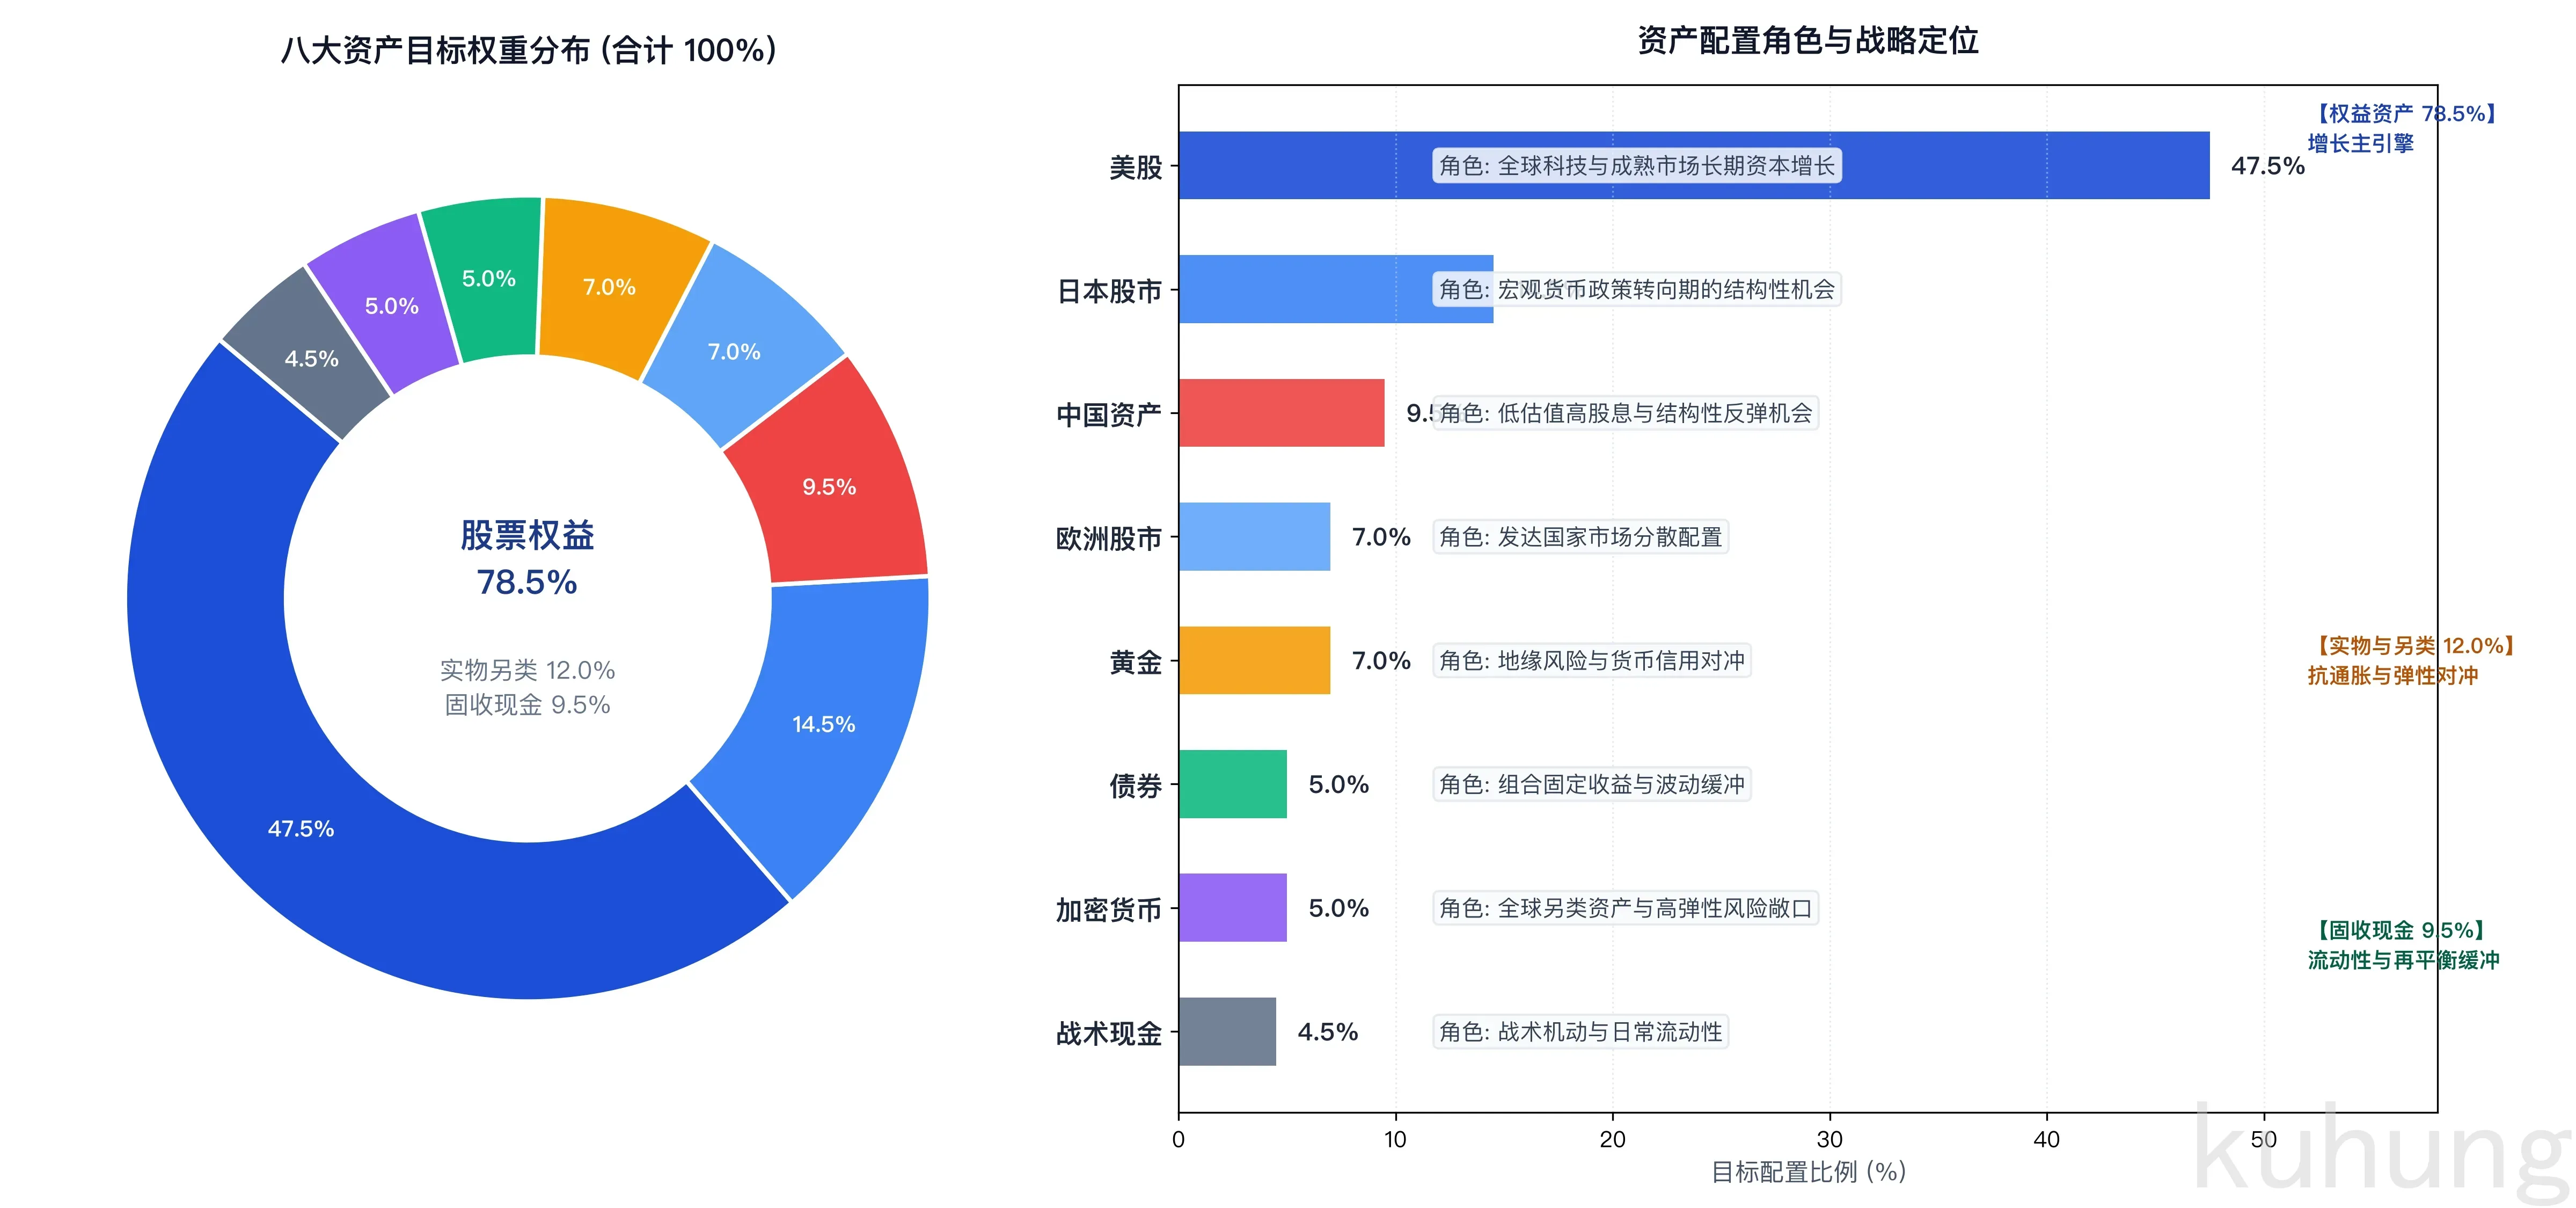
大类资产比例确定之后,选股系统的边界就清晰了:在分配给各个市场的预算范围内挑选标的,不需要在不同市场间盲目切换。
为什么不同市场必须物理隔离打分
做多市场选股时,一种直觉做法是把美股、日股、港股和 A 股的标的混入同一个数据表,用同一个动量指标拉通排序。
这种做法在回测和实盘中都不可行。不同市场必须进行物理隔离,各自独立建池、独立打分。原因包含三个方面:
- 汇率波动扭曲相对收益。日元近年经历了大幅贬值,美元持续走强。如果不做汇率折算,日股以日元计价的名义涨幅看起来很大,折算后是另一回事;如果做了汇率折算,汇率波动带来的折算差会主导选股结果,掩盖个股自身的价格动量。
- 波动率体系存在结构差异。美股科技股的年化波动率常常在 40% 到 60% 以上,港股和 A 股的高股息红利标的年化波动率通常在 15% 到 20% 左右。混在一起排名,高波动资产在单边上涨行情中会把低波动资产挤出排名列表,导致整个组合的下行风险敞口在震荡市失控。
- 资金账户存在物理结算边界。美股账户、港币账户、境内人民币银行账户分属不同的托管机构。跨境出金入金需要结算时间,还受外汇额度限制,无法实现分钟级的跨市场实时调度。
因此系统的执行原则是:美股在美股池打分,日股在日股池打分,港股和 A 股也分别独立计算,各自产生各自市场的优选名单。
核心底仓与卫星个股的分工
在分配给股票市场的整体预算内,资金进一步划分为核心底仓与卫星个股两层:
- 核心底仓(约 70%):配置 QQQM、VGK、TOPIX ETF、宽基红利等指数产品,负责获取市场大盘贝塔收益。长期持有,不参与短期换股,仅在价格跌破 200 日均线 1.5% 满 3 天时执行灾难止损。
- 卫星个股(约 30%):由量化选股系统负责,获取截面超额收益。美股 6 只、日股 4 只、港股 3 只、A 股 3 只,由量化引擎定期打分、在缓冲区内平滑轮动。
核心底仓构成了组合大部分长期收益的底座。卫星个股的任务是在限定的仓位和数量内,用量化规则跟踪市场阶段性的强势行业与龙头标的。
衔接与后续流程
当大类资产配置比例确定、市场物理隔离确立、核心与卫星分工划清后,留给量化选股引擎的任务就聚焦在卫星仓位上。
面对美股、日股、港股和 A 股数以万计的股票,如何不凭记忆调取标的、如何通过多路渠道召回兼具流动性与可交易性的候选股票池,我们在下一篇《个人量化选股(二):标的池怎么选,以及多路召回与双轨粗排》中展开拆解。